Ein Autohaus trägt Risiken an Stellen, die oft erst sichtbar werden, wenn etwas schiefgeht: eine Hebebühne mit überfälliger Wartung, ein schlecht belüfteter Werkstattarbeitsplatz, ein Prozessschritt, den niemand mehr geprüft hat, seit die Filiale eröffnet wurde. Software für Risikobewertungen soll solche Risiken aufdecken, bevor daraus ein Vorfall, ein Compliance-Verstoß oder ein Streit mit der Versicherung wird.
Dieser Leitfaden zeigt, was Software für Risikobewertungen in Netzen der Automobilbranche tatsächlich leistet, worauf Sie bei der Auswahl achten sollten und wie sie zu den Audits passt, die in den meisten Autohäusern schon laufen.
Was ist Software für Risikobewertungen?
Software für Risikobewertungen ist ein digitales Werkzeug, um Risiken zu erkennen, zu bewerten und zu verfolgen, etwa Gefahren in der Werkstatt, Compliance-Lücken, den Zustand von Geräten oder Prozessschwächen, statt sich auf das Gedächtnis einer Führungskraft oder eine jährliche Prüfung auf Papier zu verlassen. Jedes Risiko wird mit einer Einstufung der Schwere, einer verantwortlichen Person und einem Prüftermin erfasst, damit nichts liegen bleibt.
Anders als ein einmaliges Audit ist sie auf Wiederholung ausgelegt. Risiken werden nach Plan neu bewertet, neue werden erfasst, sobald sie erkannt werden, und die Historie zeigt, ob sich ein Risiko mit der Zeit verbessert oder verschlechtert. Über Monate entsteht so ein dokumentierter Nachweis, wie Risiken im Netz gesteuert wurden. Das zählt für die interne Unternehmensführung und wenn ein Hersteller oder Versicherer Nachweise verlangt.
Software für Risikobewertungen in der Automobilbranche
Händlernetze in der Automobilbranche tragen eine eigene Mischung von Risiken, für die allgemeine Sicherheitswerkzeuge nicht gebaut sind: Hebebühnen, Lagerung von Chemikalien, hochwertiger Bestand und Werkstattarbeitsplätze unter Zeitdruck. Eine allgemeine Plattform für Bürosicherheit berücksichtigt die Wirklichkeit eines Werkstattarbeitsplatzes oder einer Karosseriewerkstatt nicht, und wer sie passend macht, übersieht meist wichtige Kategorien oder bewertet sie falsch.
Hier hat eine Plattform, die schon Audits der Händlerbetriebe abdeckt, einen Vorteil, denn dieselben Bereiche, deren Risiken bewertet werden, werden bereits auf Compliance geprüft. Außerdem fließen die Ausgangsdaten früherer Audits direkt in die Risikobewertung ein, statt bei jeder neuen Bewertung bei null anzufangen.
Risikobewertung oder Standard-Sicherheitsaudit: Was ist der Unterschied?
Ein Standard-Sicherheitsaudit prüft den aktuellen Zustand zu einem bestimmten Zeitpunkt gegen einen festen Standard: Ist die PSA vorhanden, ist die Werkstatt sauber, sind die Notausgänge frei? Eine Risikobewertung geht weiter. Sie fragt, was schiefgehen könnte, wie wahrscheinlich das ist und wie schwer die Folgen wären, und setzt danach Prioritäten.
In der Praxis ergänzen sich beide, statt einander zu ersetzen. Ein Audit zeigt einem Autohaus seinen aktuellen Zustand. Eine Risikobewertung zeigt, worauf es sich zuerst konzentrieren sollte, denn nicht jede Lücke birgt das gleiche Risiko. Ein fehlender Feuerlöscher und ein unbeschriftetes Chemikalienfass fallen beide im Audit durch, aber erst die Risikobewertung zeigt, was heute Aufmerksamkeit braucht und was bis nächste Woche warten kann.
Werkzeuge für das Risikomanagement im Autohaus: was sie meist abdecken
Werkzeuge für das Risikomanagement im Autohaus ordnen Risiken meist in wiederkehrende Kategorien:
- Risiken in Werkstatt und Betrieb: Zustand der Geräte, Belüftung, Lagerung von Chemikalien und physische Gefahren.
- Prozessrisiken: Lücken in SOPs und Abläufen, die vom Gedächtnis einer Person statt von einem dokumentierten Standard abhängen, dieselbe Lücke, die die SOP-Checkliste für Autohändler von AutoSmart behandelt.
- Compliance-Risiken: drohende Bußgelder oder Rückbelastungen durch den Hersteller wegen veralteter Zertifizierungen.
- Reputationsrisiken: Probleme mit Kundenkontakt, die das Ansehen der Marke beeinträchtigen, wenn sie nicht gesteuert werden.
Die meisten Händlernetze tragen eine Mischung aus allen vier. Deshalb wirkt eine Risikobewertung am besten, wenn sie den ganzen Umfang abdeckt statt jeweils nur eine Kategorie.
Software für Risikobewertungen im Arbeitsschutz
Beim Arbeitsschutz steht unmittelbar am meisten auf dem Spiel, weil er direkt das Wohl von Mitarbeitenden und Kunden betrifft und nicht nur die betriebliche Effizienz. Software für Risikobewertungen im Arbeitsschutz verfolgt meist die Nutzung der PSA, Wartungspläne, den Umgang mit Chemikalien und den Zustand der Werkstatt und fließt in dieselben Abläufe mit der Arbeitsschutz-Checkliste ein, die schon für regelmäßige Audits genutzt werden.
Besonders wertvoll wird das, wenn Muster sichtbar werden, die ein Audit in einem einzelnen Betrieb übersehen würde. Eine PSA-Lücke in einer Filiale ist eine örtliche Behebung. Dieselbe Lücke in fünf Filialen deutet auf ein Schulungs- oder Beschaffungsproblem auf Ebene des Netzes hin, und diese Erkenntnis entsteht nur, wenn Risikodaten zum Arbeitsschutz zentral verfolgt werden.
Auf diese Funktionen einer App für Risikobewertungen sollten Sie achten
Einige Funktionen unterscheiden eine wirklich nützliche App für Risikobewertungen von einem einfachen digitalen Formular:
- Bewertung von Schwere und Wahrscheinlichkeit, damit Risiken priorisiert und nicht alle als gleich dringend behandelt werden.
- Zuweisung von Verantwortlichen und Prüfterminen, damit jedes Risiko eine Verantwortlichkeit und einen festen Termin zur erneuten Prüfung hat.
- Erfassung von Fotos und Nachweisen, direkt am Eintrag des Risikos.
- Offline-Funktion, weil viele Werkstätten und abgelegene Betriebe keine verlässliche Verbindung haben.
- Trendberichte über alle Betriebe, damit die Führung des Netzes ein Muster in mehreren Filialen sieht.
So wählen Sie Software für Risikobewertungen für ein Händlernetz
Einige praktische Fragen helfen bei der Wahl von Software für Risikobewertungen für ein Händlernetz. Die meisten laufen darauf hinaus, ob sie in die Verfolgung der Compliance passt, die ein Autohaus schon betreibt, statt getrennt davon zu laufen:
- Funktioniert sie offline, ohne beim erneuten Verbinden Daten zu verlieren?
- Lassen sich Risiken von der Erkennung bis zur Lösung verfolgen, mit klarer verantwortlicher Person und Frist?
- Ist sie mit den vorhandenen Auditdaten verbunden oder läuft sie als eigenes System?
- Lassen sich Risikodaten zwischen Filialen vergleichen, um Muster zu erkennen?
- Dienen die Berichte sowohl der Filialleitung als auch der Führung des Netzes?
Wie AutoSmart Risikobewertungen in Händler- und Karosseriewerkstattnetzen unterstützt
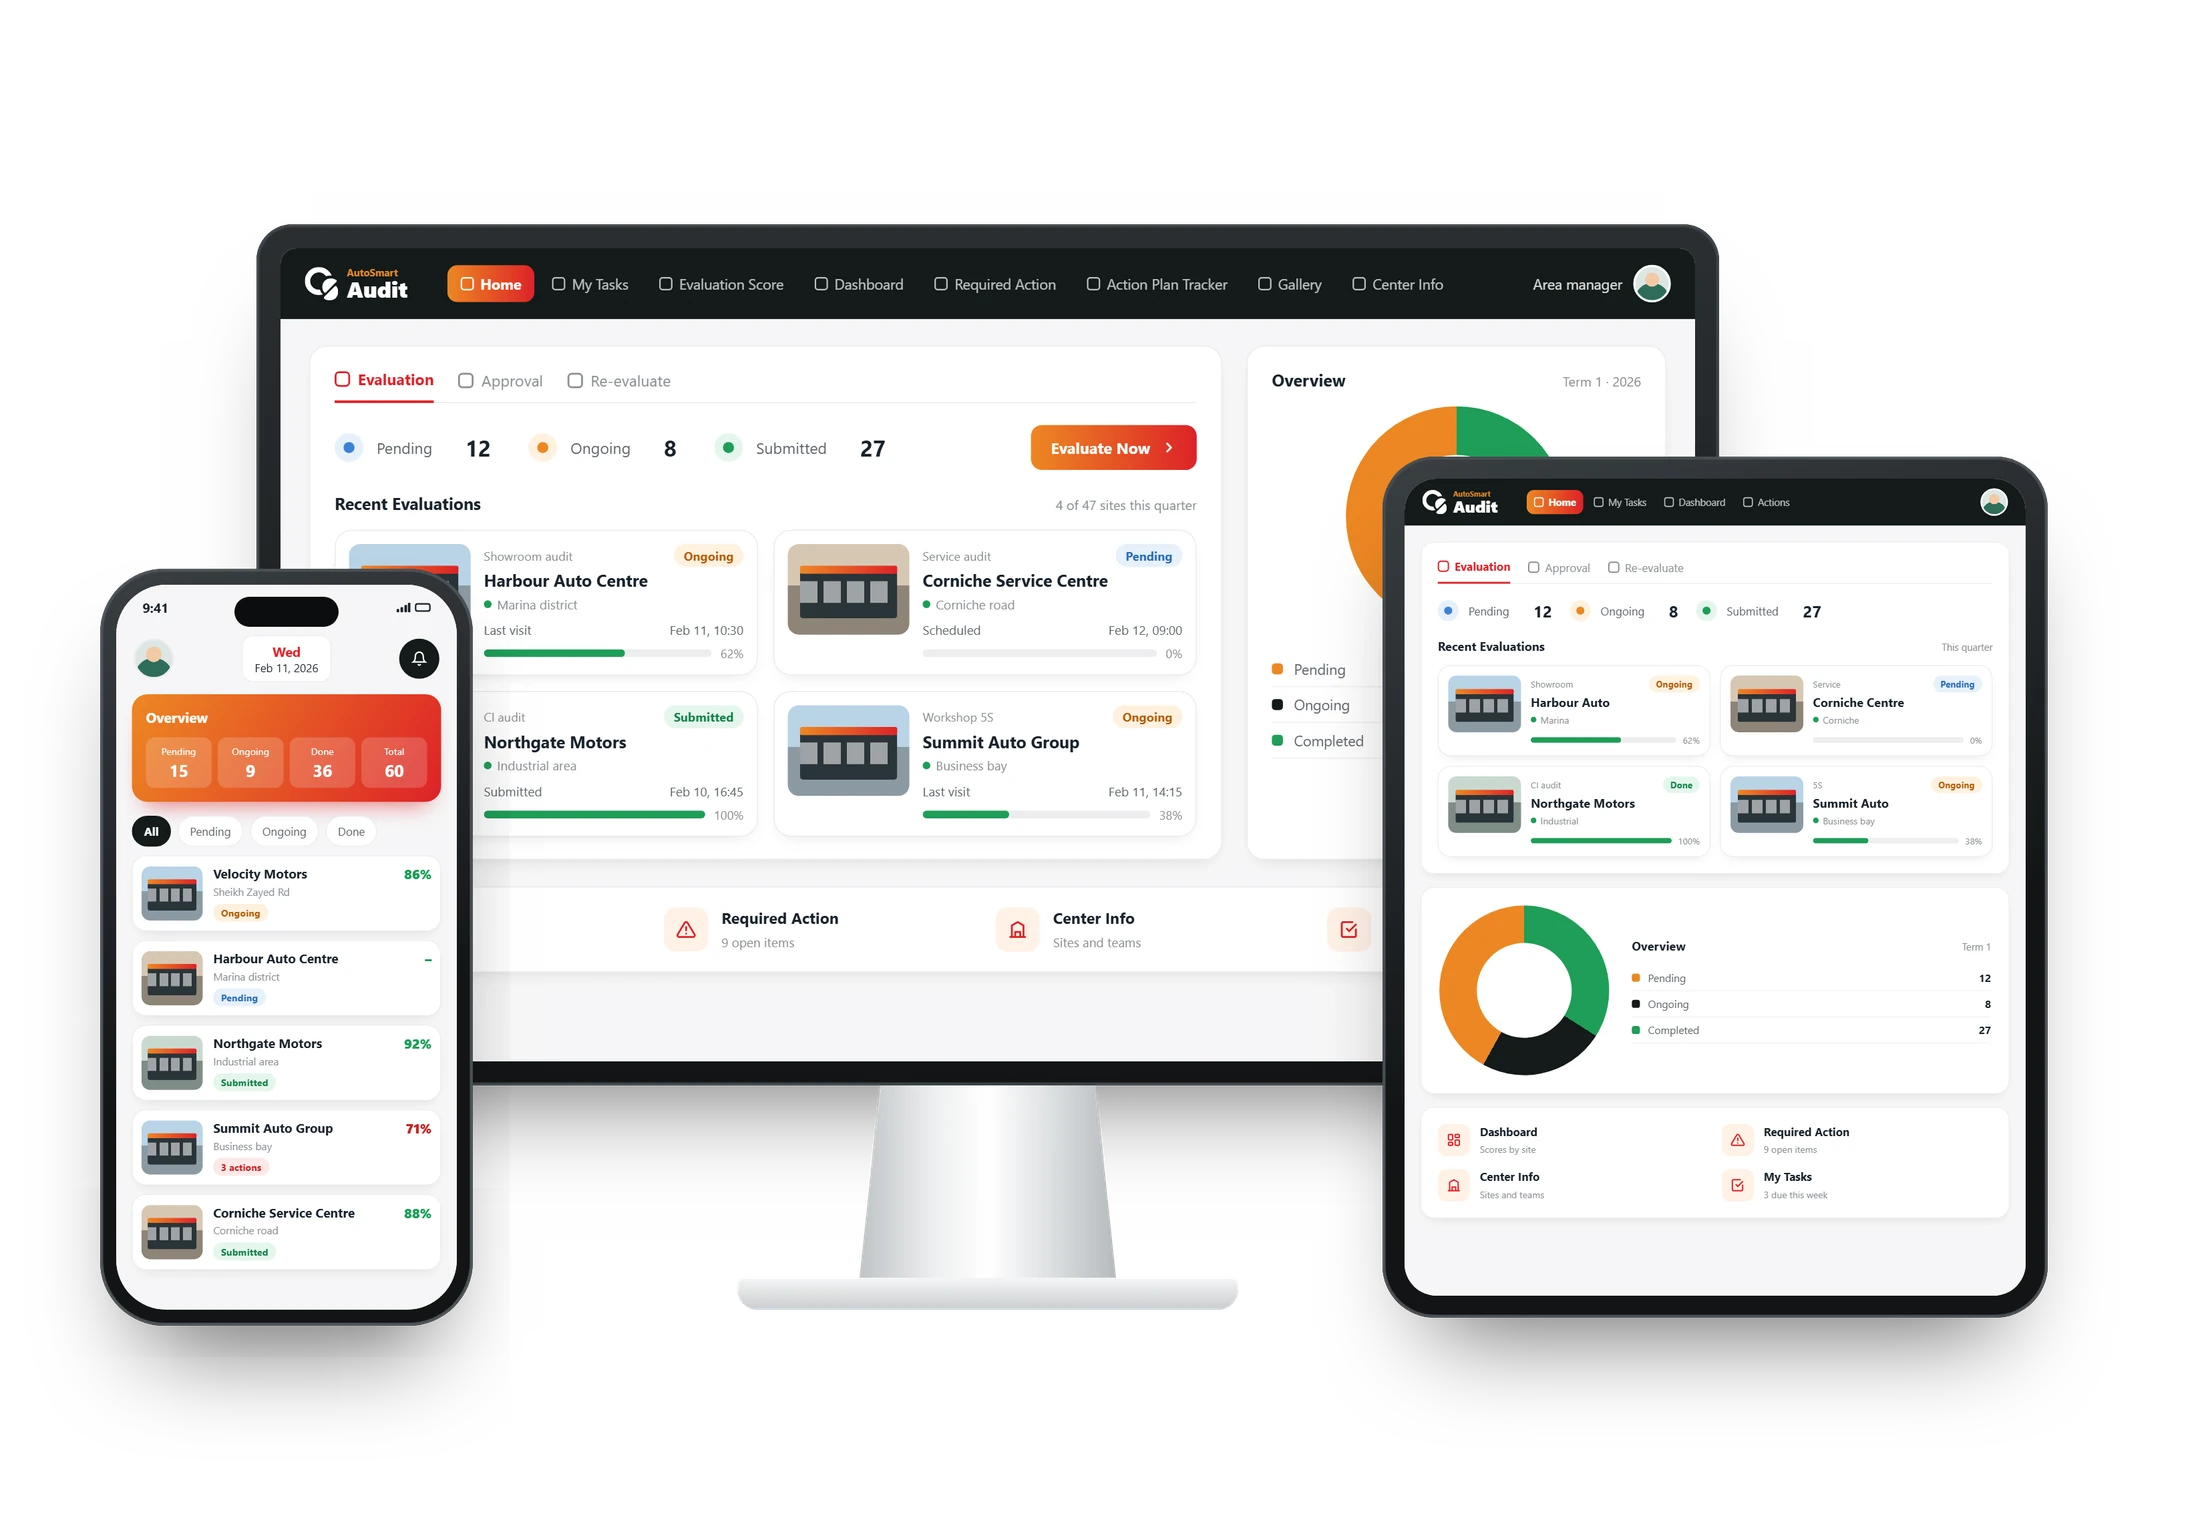
Die Audit-Plattform von AutoSmart enthält eigene Audits zum Risikomanagement neben den Modulen für Betriebsaudits, SOP und Compliance. So liegen die Risikodaten im selben System, das die Abläufe im Autohaus schon verfolgt, statt in einem separaten Werkzeug. Risiken, die bei einem Audit erkannt werden, werden bewertet, einer bestimmten verantwortlichen Person zugewiesen und bis zur Lösung verfolgt, mit demselben Ablauf für Korrekturmaßnahmen wie bei allen anderen Auditarten.
Das gilt auch für Netze von Karosseriewerkstätten, in denen Risiken rund um Reparaturqualität, Vorgaben der Versicherer und Zustand der Geräte ein eigenes Profil haben. Die Führung des Netzes erhält einen gebündelten Überblick über jede Filiale und Karosseriewerkstatt, sodass wiederkehrende Risikomuster auf Ebene des gesamten Portfolios sichtbar werden, statt in einzelnen Berichten der Betriebe zu verschwinden.
Aus Risikodaten Maßnahmen machen
Ein erfasstes, aber nicht zugewiesenes Risiko ohne Prüftermin und ohne verantwortliche Person unterscheidet sich praktisch nicht von einem, das nie erfasst wurde. Der Wert von Software für Risikobewertungen entsteht durch das, was nach der Erkennung geschieht: ob das Risiko richtig bewertet, einer verantwortlichen Person zugewiesen, planmäßig geprüft und mit dem Nachweis abgeschlossen wird, dass die Behebung tatsächlich wirkt.
Händlernetze, die das in ihre bestehenden Audit- und Compliance-Abläufe einbauen, statt die Risikobewertung als eigene Übung zu führen, erkennen Probleme meist früher und lösen sie schneller. Netze, die die Risikobewertung auf dieselbe Plattform bringen wollen, können Kontakt mit AutoSmart aufnehmen und sehen, wie sie für ihre konkrete Struktur funktioniert.