 AutoSmart Leitfäden
Was dieser Leitfaden abdeckt
Jedes Fahrzeug und jedes Teil ist eine Transaktion in KSeF, dem nationalen E-Rechnungssystem. Ab 2026 müssen B2B-Rechnungen über KSeF laufen, Fahrzeugteile über 15.000 PLN fallen unter das Split-Payment (MPP), und importierte Fahrzeuge unterliegen der Verbrauchsteuer. Fehlendes Split-Payment bei Teilen kostet eine Mehrwertsteuer-Sanktion von 30 %, und ab 2027 kann eine Rechnung außerhalb von KSeF bis zu 100 % ihrer Mehrwertsteuer kosten.
Dieser Leitfaden behandelt 5 Steuerstandards für Händler, mit 11 Kontrollpunkten: Rechnungen in KSeF, Split-Payment bei Teilen, Verbrauchsteuer auf Fahrzeuge, JPK_VAT-Dateien und GTU-Codes sowie die Bargeldgrenze im B2B-Geschäft. Das PDF des Leitfadens ist auf Polnisch.
Die 5 Standards zu Steuern
Öffnen Sie einen Standard, um das Gesetz dahinter, die Prüfinhalte, die möglichen Kosten und die Nachweise zu sehen. Ideale Behebungsfristen gelten ab dem Einreichen des Audits.
VAT-01Rechnungen in KSeF30 Tage
- Das Gesetz
- Mehrwertsteuergesetz · KSeF · Verbrauchsteuergesetz · verpflichtendes nationales E-Rechnungssystem (ab 2026)
- Was wir prüfen
- Alle B2B-Rechnungen werden in KSeF im Schema FA(3) ausgestellt, und das DMS ist mit KSeF verbunden.
- Was es kosten kann
- Ab 2027 ein Bußgeld bis zu 100 % der Mehrwertsteuer der Rechnung.
- Nachweis
- KSeF-Bericht
VAT-02Split-Payment bei Teilen7 Tage
- Das Gesetz
- Mehrwertsteuergesetz · KSeF · Verbrauchsteuergesetz · Split-Payment-Verfahren: Anhang 15 (Fahrzeugteile)
- Was wir prüfen
- Rechnungen für Fahrzeugteile und Zubehör über 15.000 PLN brutto tragen den Vermerk „Split-Payment-Verfahren“ und werden per Split-Payment bezahlt.
- Was es kosten kann
- Eine Mehrwertsteuer-Sanktion von 30 % und gesamtschuldnerische Haftung.
- Nachweis
- Rechnungen
VAT-03Verbrauchsteuer auf Fahrzeuge30 Tage
- Das Gesetz
- Mehrwertsteuergesetz · KSeF · Verbrauchsteuergesetz · Verbrauchsteuer auf Pkw (3,1 % / 18,6 %, Sätze für Hybride)
- Was wir prüfen
- Bei Einfuhr und innergemeinschaftlichem Erwerb von Pkw wird die Verbrauchsteuer fristgerecht und zum richtigen Satz erklärt und bezahlt.
- Was es kosten kann
- Die Rückstände mit Zinsen und Haftung nach dem Finanzstrafgesetzbuch.
- Nachweis
- Verbrauchsteuererklärungen
VAT-04JPK_VAT und GTU-Codes7 Tage
- Das Gesetz
- Mehrwertsteuergesetz · KSeF · Verbrauchsteuergesetz · JPK_VAT mit der Erklärung · GTU-Codes (zum Beispiel GTU_07 für Fahrzeuge und Teile)
- Was wir prüfen
- JPK_VAT wird jeden Monat übermittelt, und Fahrzeuge und Teile tragen die richtigen GTU-Codes.
- Was es kosten kann
- 500 PLN für jeden Fehler, dazu Strafen nach dem Finanzstrafgesetzbuch.
- Nachweis
- UPO-Empfangsbestätigungen
VAT-05Bargeldgrenze im B2B-Geschäft7 Tage
- Das Gesetz
- Mehrwertsteuergesetz · KSeF · Verbrauchsteuergesetz · Unternehmergesetz Art. 19: Zahlungen über 15.000 PLN über ein Bankkonto
- Was wir prüfen
- Zahlungen zwischen Unternehmen über 15.000 PLN erfolgen per Banküberweisung, nicht in bar.
- Was es kosten kann
- Der Kunde verliert die steuerliche Abzugsfähigkeit der Kosten.
- Nachweis
- Kassenberichte
So führen Sie ein Audit zu Mehrwertsteuer, KSeF und Verbrauchsteuer in Polen durch, Schritt für Schritt
- Prüfen, was gilt. Prüfen Sie das KSeF-Startdatum für jedes Unternehmen (1. Februar 2026 für große Unternehmen, 1. April 2026 für alle anderen). Der KSeF-Zeitplan hat sich mehrmals geändert, verfolgen Sie also die aktuellen Mitteilungen des Finanzministeriums.
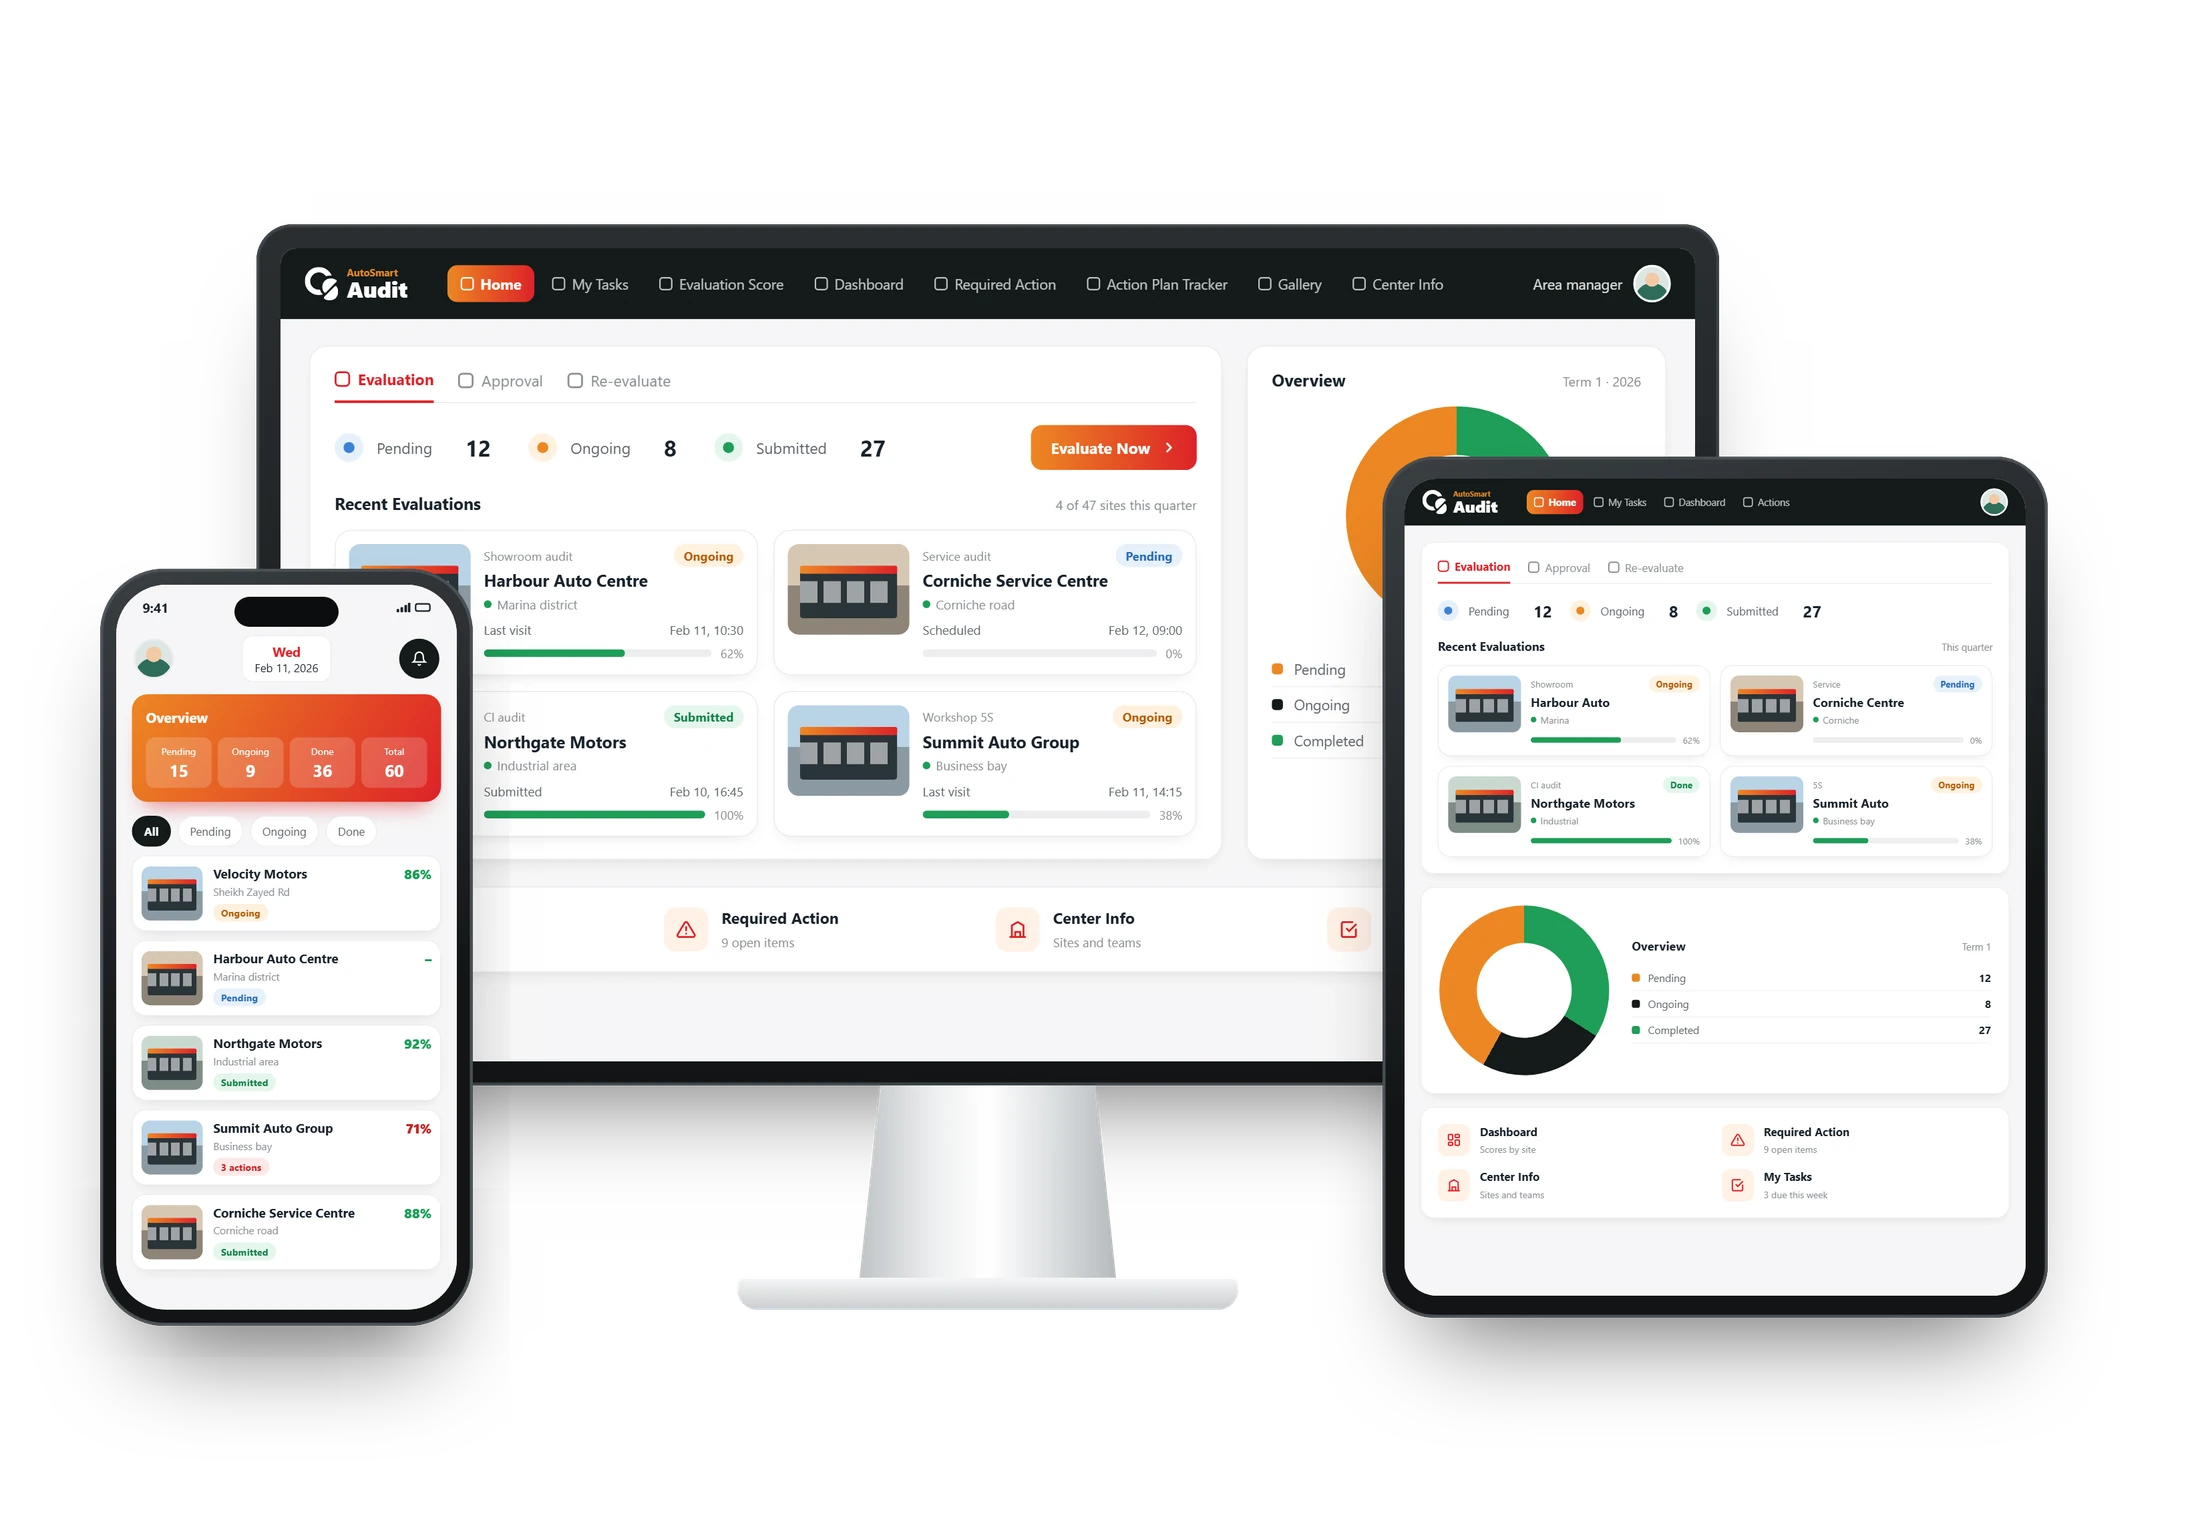
- Den Betrieb begehen, Standard für Standard. Bewerten Sie jeden der 11 Kontrollpunkte mit Erfüllt, Nicht erfüllt oder Nicht zutreffend. Nicht zutreffend nur, wo der Standard es ausschließt, mit festgehaltener Begründung. Vergleichen Sie das Verkaufsregister mit KSeF, prüfen Sie 20 Teilerechnungen auf den Split-Payment-Vermerk und 10 Fahrzeugimporte auf den Verbrauchsteuersatz, und sichten Sie die JPK_VAT-Empfangsbestätigungen (UPO) und die Kasse.
- Nachweise erfassen. Ein „Erfüllt“ zählt nur mit einem Nachweis, der beim Audit erfasst wurde: der KSeF-Bericht, Teilerechnungen, Verbrauchsteuererklärungen, UPO-Empfangsbestätigungen und Kassenberichte.
- Jede Abweichung bekommt eine verantwortliche Person und eine Frist. Halten Sie fest, was Sie gesehen haben und wer für die Behebung verantwortlich ist. Jeder Standard hat eine ideale Behebungsfrist von 7 Tagen bis 30 Tagen, gerechnet ab dem Einreichen des Audits (siehe Tabelle oben).
- Beheben und nachweisen. Der Betrieb behebt die Ursache und lädt einen Nachweis hoch; der Auditor prüft den Nachweis, bevor er die Feststellung schließt.
- Beim nächsten Audit erneut prüfen. Bestätigen Sie, dass geschlossene Feststellungen geschlossen bleiben, und suchen Sie dieselbe Abweichung in Ihren anderen Betrieben, damit sich eine Lücke nicht im ganzen Netz wiederholt.
Für wen dieser Leitfaden ist
- Vorstände und Finanzleitung: KSeF und die Risiken planen
- Buchhaltung: Rechnungen, JPK und Verbrauchsteuer
- Auditoren: die zu prüfenden Rechnungen und Split-Payment-Zahlungen
Ein Nachschlagedokument, keine Rechtsberatung. Bußgelder und Regeln ändern sich: Prüfen Sie den aktuellen Text bei der Behörde oder Ihrer Rechtsberatung, bevor Sie handeln.