 AutoSmart Leitfäden
Was dieser Leitfaden abdeckt
Der Oberste Gerichtshof stufte einen effektiven Jahreszins (TAE) von 26,82 % als Wucher ein: Der Kunde zahlt nur das Kapital zurück. Ohne korrekte vorvertragliche Informationen kann der Vertrag angefochten werden, und die Verbraucherschutzbehörden können Bußgelder bis zu 1 Mio. € verhängen. Die Finanzierungsgesellschaft wird sich dann an den halten, der den Kredit verkauft hat.
Dieser Leitfaden behandelt 5 Standards für Händler, die Finanzierungen vermitteln, mit 12 Kontrollpunkten: die Europäischen Standardinformationen (INE) vor der Unterschrift, Werbung mit effektivem Jahreszins, freiwillige Versicherungen und Extras, Zinssätze ohne Wucher und die Vorbereitung auf die neue Verbraucherkreditrichtlinie (CCD2), umzusetzen bis 20. November 2026. Das PDF des Leitfadens ist auf Spanisch.
Die 5 Standards zum Verbraucherkredit
Öffnen Sie einen Standard, um das Gesetz dahinter, die Prüfinhalte, die möglichen Kosten und die Nachweise zu sehen. Ideale Behebungsfristen gelten ab dem Einreichen des Audits.
CRE-01Vorvertragliche Informationen72 Stunden
- Das Gesetz
- Gesetz 16/2011 über Verbraucherkreditverträge · Gesetz 16/2011 Art. 10: Europäische Standardinformationen für Verbraucherkredite (SECCI)
- Was wir prüfen
- Vor der Unterschrift erhält der Kunde die Europäischen Standardinformationen mit effektivem Jahreszins, Gesamtkosten und Höhe jeder Rate und hat Zeit, sie zu lesen.
- Was es kosten kann
- Teilnichtigkeit und ein Bußgeld nach Verbraucherrecht.
- Nachweis
- Kreditakten
CRE-02Werbung nennt den effektiven Jahreszins72 Stunden
- Das Gesetz
- Gesetz 16/2011 über Verbraucherkreditverträge · Gesetz 16/2011 Art. 9: Werbung mit repräsentativem Beispiel
- Was wir prüfen
- Jede Werbung, die eine Rate oder einen Zinssatz zeigt, nennt den effektiven Jahreszins, die Gesamtkosten und ein repräsentatives Beispiel, genauso deutlich wie die Rate.
- Was es kosten kann
- Ein Bußgeld nach Verbraucherrecht bis zu 1 Mio. €.
- Nachweis
- Screenshots
CRE-03Freiwillige Versicherungen und Extras72 Stunden
- Das Gesetz
- Gesetz 16/2011 über Verbraucherkreditverträge · Gesetz 16/2011: verbundene Verträge · TRLGDCU: ausdrückliche Zustimmung
- Was wir prüfen
- Restschuldversicherung, GAP und Wartungspläne sind freiwillig, werden mit ihren Kosten angezeigt und vom Kunden ausdrücklich gewählt.
- Was es kosten kann
- Erstattung der Prämien und ein Bußgeld nach Verbraucherrecht.
- Nachweis
- Verträge
CRE-04Zinssätze ohne Wucher7 Tage
- Das Gesetz
- Gesetz 16/2011 über Verbraucherkreditverträge · Wuchergesetz von 1908 · Urteil des Obersten Gerichtshofs STS 149/2020: Zinsen deutlich über dem Üblichen
- Was wir prüfen
- Die Zinssätze, die der Händler (und seine Finanzierungsgesellschaften) anbieten, werden mit dem Durchschnittszins der spanischen Zentralbank verglichen. Keiner liegt deutlich darüber.
- Was es kosten kann
- Der Vertrag ist nichtig: Der Kunde zahlt nur das Kapital zurück.
- Nachweis
- Angebotstabelle
CRE-05Vorbereitung auf die CCD230 Tage
- Das Gesetz
- Gesetz 16/2011 über Verbraucherkreditverträge · Richtlinie (EU) 2023/2225: neue Regeln für Verbraucherkredite (Frist 20.11.2026)
- Was wir prüfen
- Der Händler verfolgt die spanische Umsetzung der neuen Richtlinie, schult seine Finanzierungsmitarbeitenden und aktualisiert Dokumente und Abläufe.
- Was es kosten kann
- Sanktionen nach dem spanischen Umsetzungsgesetz.
- Nachweis
- Plan + Schulung
So führen Sie ein Audit zum Verbraucherkredit in Spanien durch, Schritt für Schritt
- Prüfen, was gilt. Erfasst sind Händler, die als Kreditvermittler handeln und zudem die Anweisungen der Finanzierungsgesellschaft befolgen müssen. Die neue Richtlinie ändert die Regeln ab 2026.
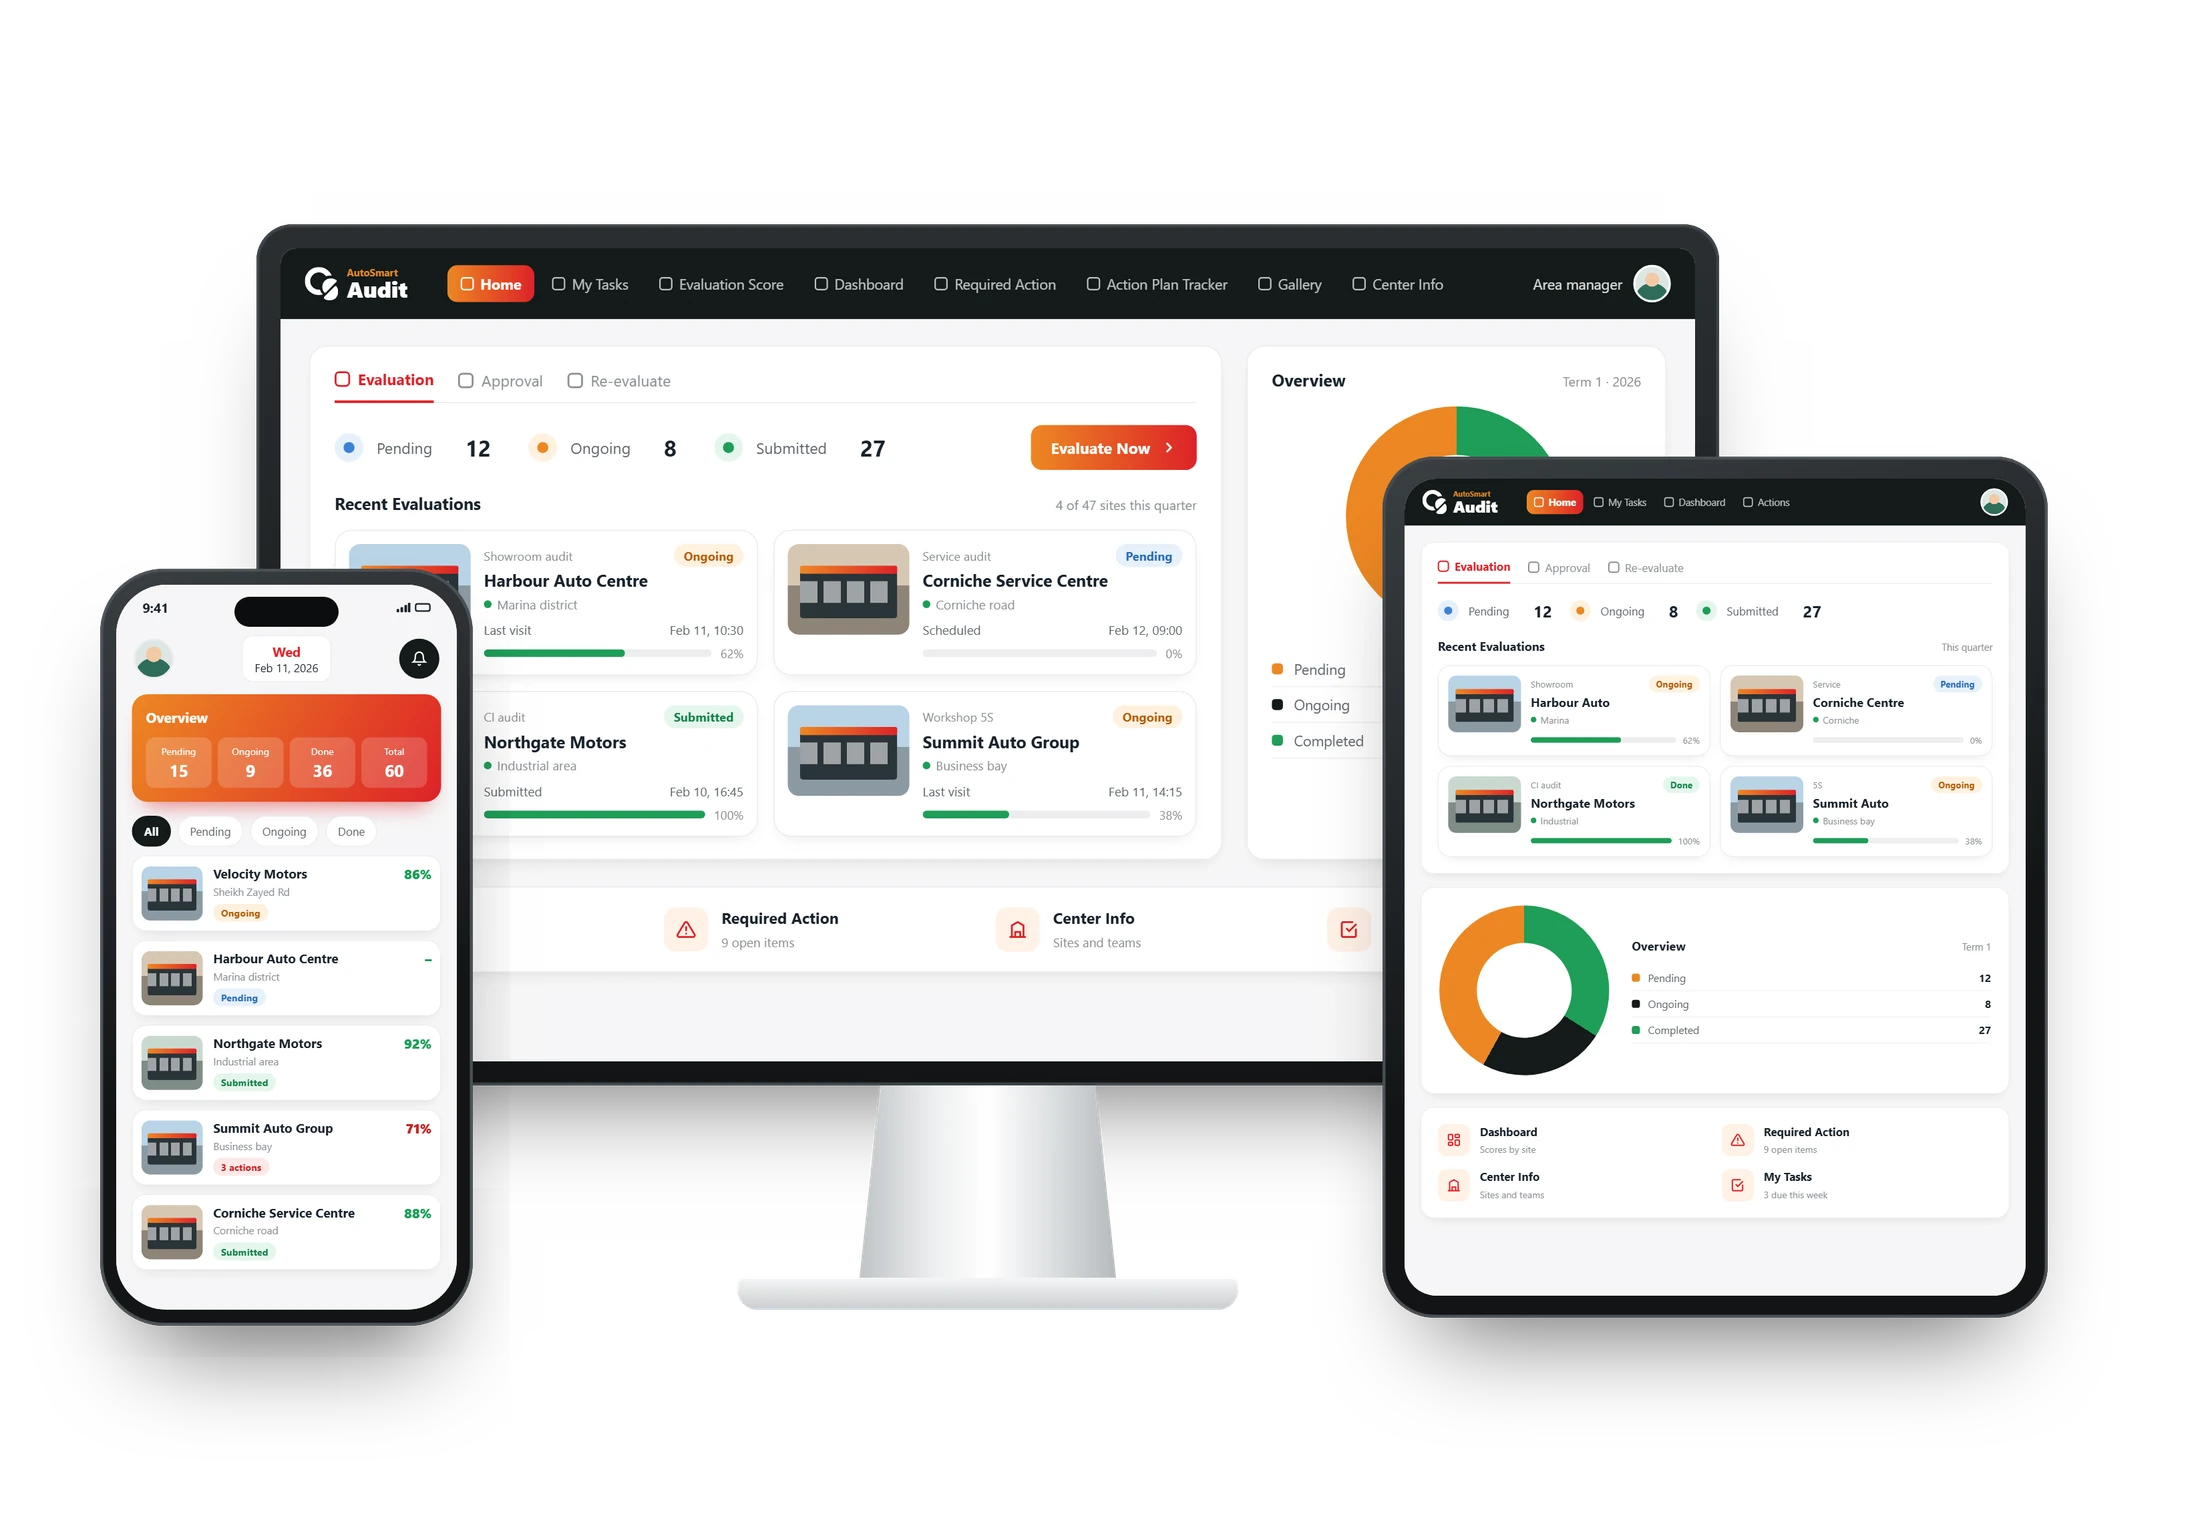
- Den Betrieb begehen, Standard für Standard. Bewerten Sie jeden der 12 Kontrollpunkte mit Erfüllt, Nicht erfüllt oder Nicht zutreffend. Nicht zutreffend nur, wo der Standard es ausschließt, mit festgehaltener Begründung. Sichten Sie 10 Finanzierungsakten, 10 Finanzierungsanzeigen, 10 Verträge mit Extras und die 10 höchsten effektiven Jahreszinsen im Vergleich zum Durchschnittszins der spanischen Zentralbank.
- Nachweise erfassen. Ein „Erfüllt“ zählt nur mit einem Nachweis, der beim Audit erfasst wurde: Finanzierungsakten mit unterschriebenen INE, Screenshots der Werbung, Verträge mit Extras, die Angebotstabelle sowie der CCD2-Plan und Schulungsnachweise.
- Jede Abweichung bekommt eine verantwortliche Person und eine Frist. Halten Sie fest, was Sie gesehen haben und wer für die Behebung verantwortlich ist. Jeder Standard hat eine ideale Behebungsfrist von 72 Stunden bis 30 Tagen, gerechnet ab dem Einreichen des Audits (siehe Tabelle oben).
- Beheben und nachweisen. Der Betrieb behebt die Ursache und lädt einen Nachweis hoch; der Auditor prüft den Nachweis, bevor er die Feststellung schließt.
- Beim nächsten Audit erneut prüfen. Bestätigen Sie, dass geschlossene Feststellungen geschlossen bleiben, und suchen Sie dieselbe Abweichung in Ihren anderen Betrieben, damit sich eine Lücke nicht im ganzen Netz wiederholt.
Für wen dieser Leitfaden ist
- Geschäftsführung: das Risiko nichtiger Verträge verstehen
- F&I-Leitung: wissen, was wann zu übergeben ist
- Auditoren: Finanzierungsakten und Werbung prüfen
Ein Nachschlagedokument, keine Rechtsberatung. Bußgelder und Regeln ändern sich: Prüfen Sie den aktuellen Text bei der Behörde oder Ihrer Rechtsberatung, bevor Sie handeln.