 Guías de AutoSmart
Qué abarca esta guía
El Tribunal Supremo declaró usuraria una TAE del 26,82 %: el cliente solo devuelve el capital. Sin una información precontractual correcta el contrato puede impugnarse, y las autoridades de consumo pueden imponer multas de hasta 1 millón de euros. La financiera buscará entonces a quien vendió el préstamo.
Esta guía abarca 5 estándares para concesionarios que intermedian financiación, con 12 puntos de control: la información normalizada europea (INE) antes de la firma, anuncios que muestran la TAE, seguros voluntarios y extras, tipos de interés que no son usurarios y la preparación para la nueva Directiva de crédito al consumo (CCD2), con plazo hasta el 20 de noviembre de 2026. El PDF de la guía está en español.
Los 5 estándares de crédito al consumo
Abra un estándar para ver la ley que lo respalda, qué se revisa, cuánto puede costar y las evidencias. Los plazos ideales de corrección se cuentan desde el envío de la auditoría.
CRE-01Información precontractual72 horas
- La ley
- Ley 16/2011, de contratos de crédito al consumo · Ley 16/2011, art. 10: Información normalizada europea sobre el crédito al consumo (INE)
- Qué revisamos
- Antes de firmar, el cliente recibe la Información normalizada europea con la TAE, el coste total y el importe de cada cuota, y tiene tiempo para leerla.
- Cuánto puede costar
- Nulidad parcial y multa de consumo.
- Evidencia
- Expedientes de financiación
CRE-02Los anuncios muestran la TAE72 horas
- La ley
- Ley 16/2011, de contratos de crédito al consumo · Ley 16/2011, art. 9: publicidad con un ejemplo representativo
- Qué revisamos
- Todo anuncio que muestra una cuota o un tipo de interés indica la TAE, el coste total y un ejemplo representativo, con la misma visibilidad que la cuota.
- Cuánto puede costar
- Multa de consumo de hasta 1 millón de euros.
- Evidencia
- Capturas de pantalla
CRE-03Seguros voluntarios y extras72 horas
- La ley
- Ley 16/2011, de contratos de crédito al consumo · Ley 16/2011: contratos vinculados · TRLGDCU: consentimiento expreso
- Qué revisamos
- El seguro de protección de pagos, el GAP y los planes de mantenimiento son opcionales, se presentan con su coste y el cliente los elige de forma expresa.
- Cuánto puede costar
- Devolución de las primas y multa de consumo.
- Evidencia
- Contratos
CRE-04Tipos de interés no usurarios7 días
- La ley
- Ley 16/2011, de contratos de crédito al consumo · Ley de Represión de la Usura de 1908 · Sentencia del Tribunal Supremo STS 149/2020: interés notablemente superior al normal
- Qué revisamos
- Los tipos que ofrece el concesionario (y sus financieras) se comparan con el tipo medio del Banco de España. Ninguno es notablemente superior.
- Cuánto puede costar
- El contrato es nulo: el cliente solo devuelve el capital.
- Evidencia
- Tabla de ofertas
CRE-05Preparación para la CCD230 días
- La ley
- Ley 16/2011, de contratos de crédito al consumo · Directiva (UE) 2023/2225: nuevas normas de crédito al consumo (plazo 20.11.2026)
- Qué revisamos
- El concesionario sigue la transposición en España de la nueva directiva, capacita a su personal de financiación y actualiza documentos y procesos.
- Cuánto puede costar
- Sanciones según la ley española de transposición.
- Evidencia
- Plan + capacitación
Cómo realizar una auditoría de cumplimiento de crédito al consumo en España, paso a paso
- Confirme qué se aplica. Se aplica a los concesionarios que actúan como intermediarios de crédito, que también deben seguir las instrucciones de la financiera; la nueva directiva cambia las reglas a partir de 2026.
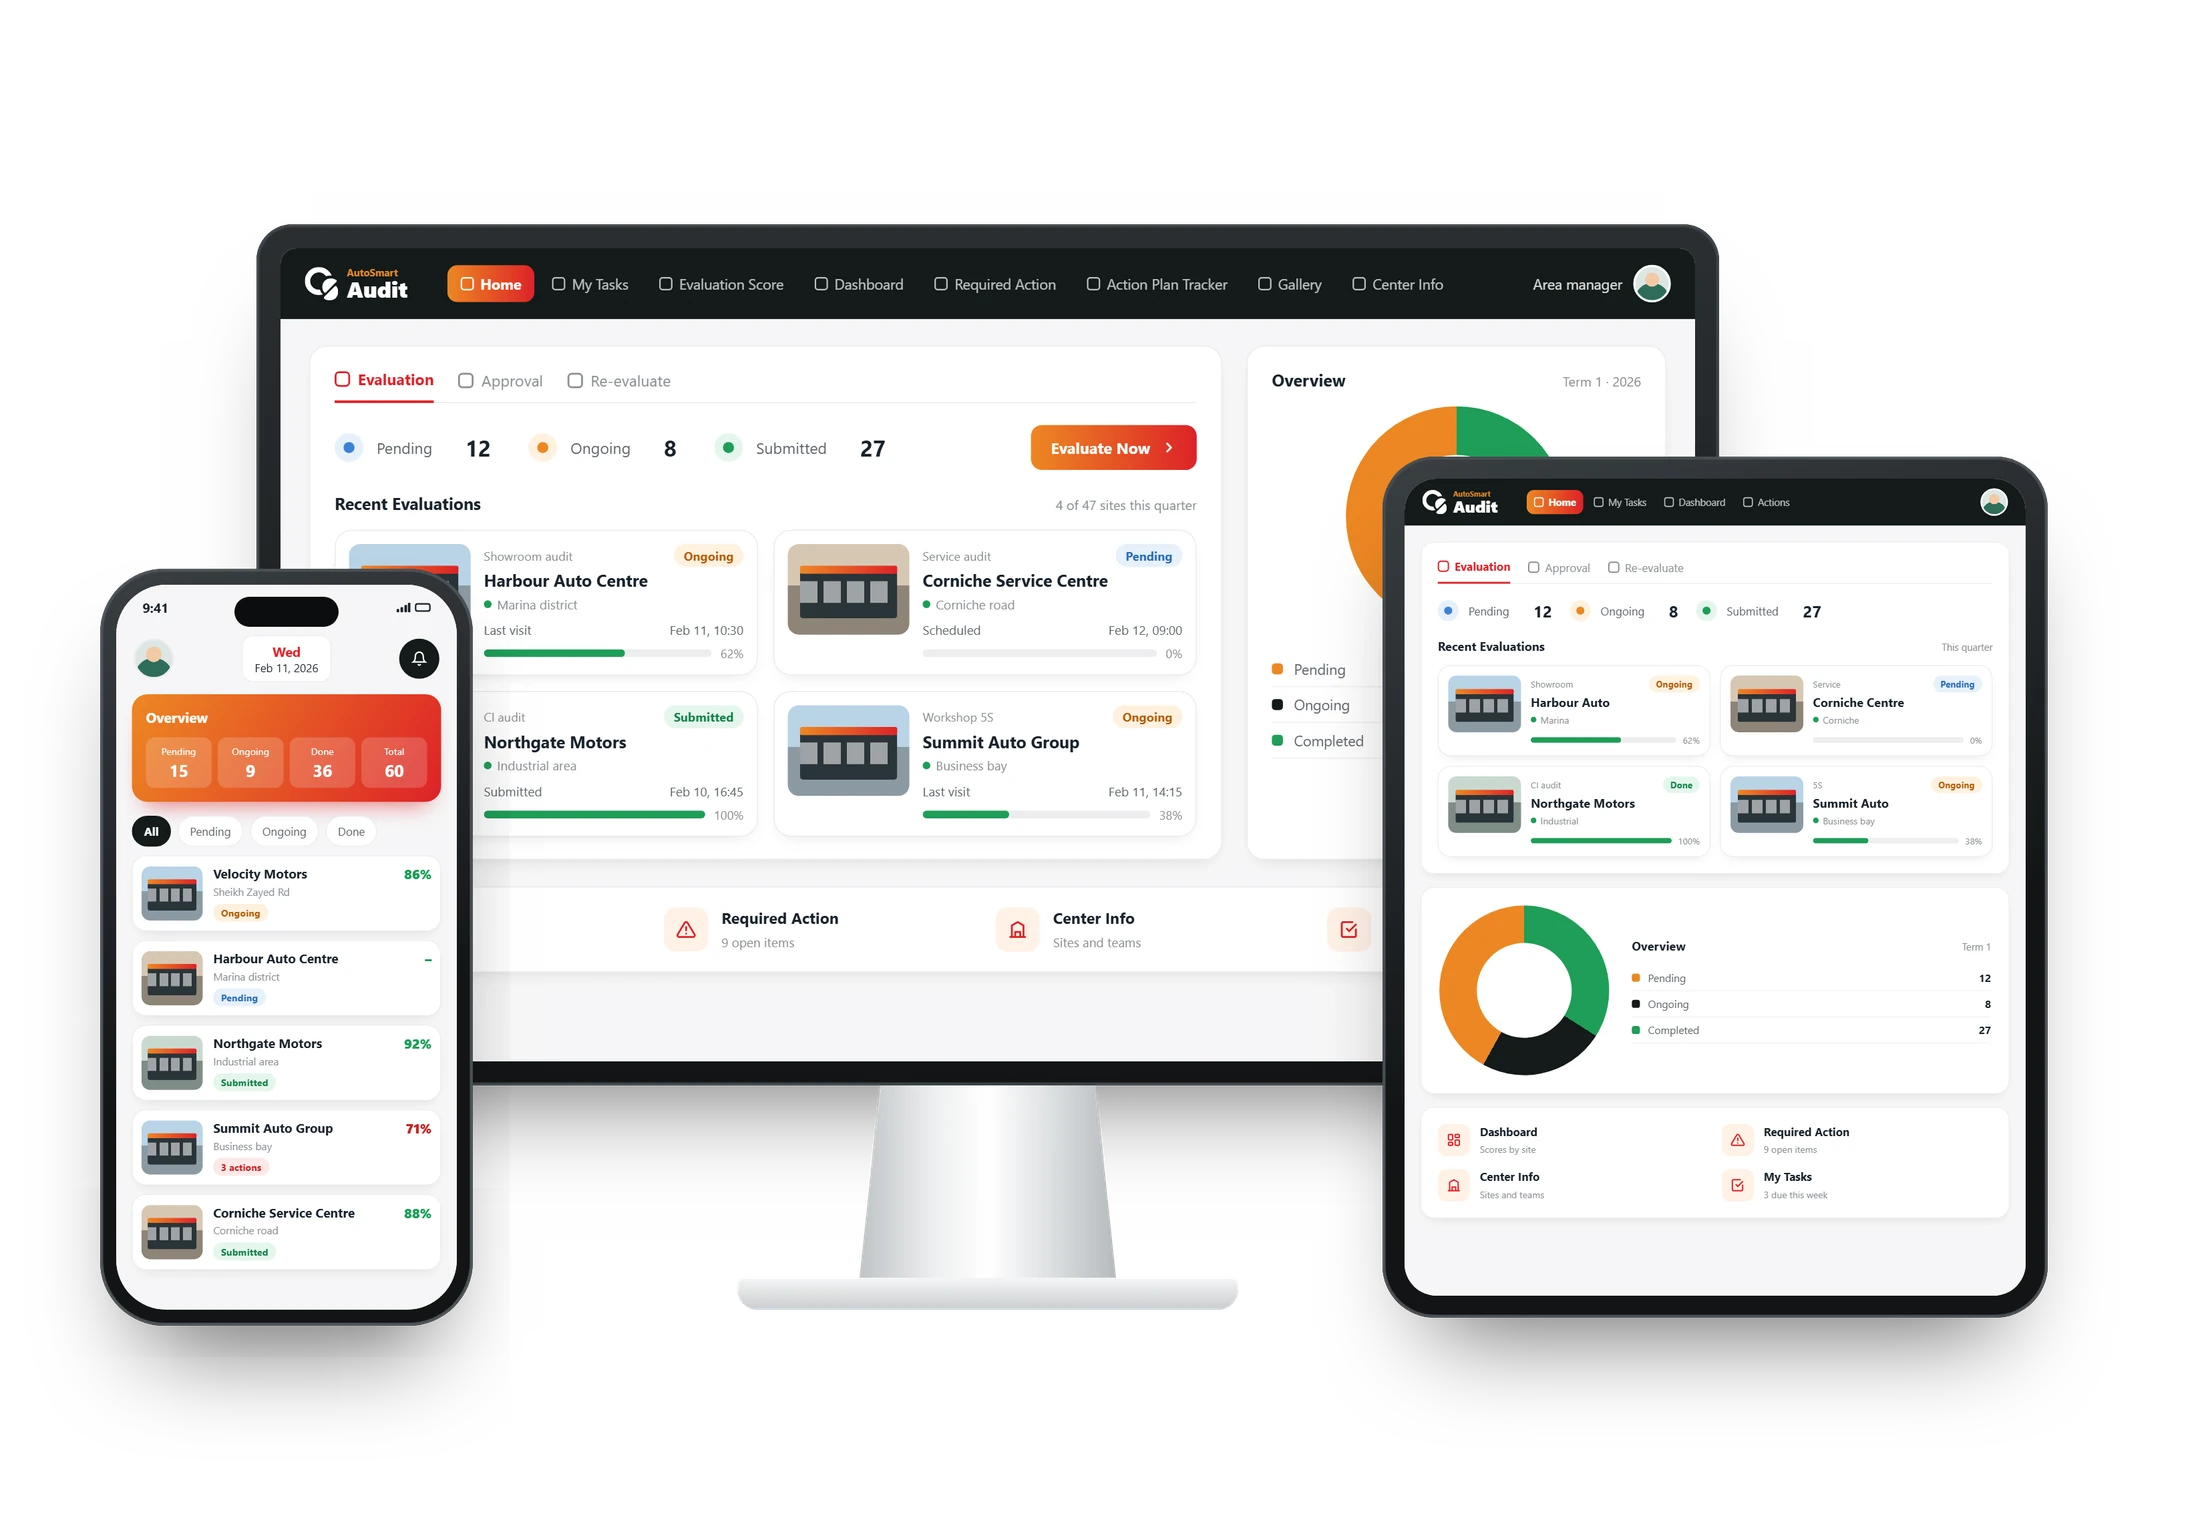
- Recorra el punto de venta, estándar por estándar. Califique cada uno de los 12 puntos de control como Conforme, No conforme o N/A. N/A solo cuando el estándar lo excluya, con el motivo registrado. Revise 10 expedientes de financiación, 10 anuncios de financiación, 10 contratos con extras y las 10 TAE más altas frente al tipo medio del Banco de España.
- Registre la evidencia. Un punto solo es conforme con pruebas registradas en el momento de la auditoría: expedientes de financiación con la INE firmada, capturas de pantalla de anuncios, contratos con extras, la tabla de ofertas y el plan y los registros de capacitación de la CCD2.
- Asigne a cada no conformidad un responsable y un plazo de corrección. Registre lo que vio y quién se encarga de corregirlo. Cada estándar tiene un plazo ideal de corrección, de 72 horas a 30 días, contado desde el envío de la auditoría (vea la tabla anterior).
- Corregir y demostrarlo. El punto de venta corrige la causa y sube la prueba del cierre; el auditor revisa la prueba antes de cerrar el hallazgo.
- Volver a verificar en la próxima auditoría. Confirme que los hallazgos cerrados siguen cerrados y busque la misma no conformidad en sus otros puntos de venta, para que una deficiencia no se repita en toda la red.
Para quién es esta guía
- Dirección: comprender el riesgo de contratos nulos
- Responsables de financiación y seguros (F&I): saber qué entregar y cuándo
- Auditores: revisan expedientes de financiación y anuncios
Documento de referencia, no asesoramiento jurídico. Las multas y las normas cambian: consulte el texto vigente con el regulador o con su asesor jurídico antes de actuar.