Was diese Checkliste abdeckt
Garantieverlängerungen schützen Kunden und bringen Umsatz, aber nur, wenn sie den richtigen Kunden angeboten und ehrlich erklärt werden. Fehlverkäufe führen zu Beschwerden und später abgelehnten Anträgen. Diese Checkliste prüft beides: das Angebot (wird es einheitlich gemacht?) und den Verkauf (wird er richtig erklärt, vereinbart und aktiviert?).
Die Checkliste für den Zusatzverkauf von Garantieverlängerungen ist eine Scorecard mit 15 Prüfpunkten für Berechtigung, Erklärung des Umfangs, Preis, Ausschlüsse, Zustimmung des Kunden, Aktivierung der Police und Übergabe der Unterlagen. Jedes Kriterium wird von 1 bis 5 nach dem bewertet, was der Auditor an diesem Tag sieht, und jede Lücke kommt in einen Maßnahmenplan mit verantwortlicher Person und Abschlussdatum.
AutoSmart Tipp: Compliance beim Verkauf von Garantieverlängerungen liegt an der Schnittstelle von Verbraucherschutzrecht und Kundenvertrauen. Die beiden riskantesten Momente sind die Erklärung der Ausschlüsse (Kunden, die später ein ausgeschlossenes Bauteil entdecken, fühlen sich oft getäuscht) und die Dokumentation der Zustimmung (Kunden, die sich nicht erinnern, einem monatlich bezahlten Produkt zugestimmt zu haben, sind ein Beschwerderisiko). Beide verlangen beim Verkauf gezielte, dokumentierte Aufmerksamkeit.
Die Prüfpunkte
Tippen Sie zum Ausprobieren auf Ja, Nein oder Vielleicht: Ihre Antworten bleiben auf dieser Seite und werden beim Neuladen gelöscht. Für eine ausführliche Anleitung laden Sie unser PDF herunter oder buchen Sie eine Demo.
Berechtigung und Erklärung des Umfangs
- Wird die Berechtigung für eine Garantieverlängerung vor jedem Angebot bestätigt, mit Fahrzeugalter, Kilometerstand, Zustand und Anforderungen an die Servicehistorie?
- Wird der konkrete Umfang der Garantieverlängerung dem Kunden klar erklärt, welche Systeme und Bauteile gedeckt sind, in einfacher Sprache statt in den Begriffen der Police?
- Wird die Garantieverlängerung als Fortsetzung des Schutzes über die Standardgarantie hinaus erklärt, sodass der Kunde versteht, was sich mit dem Ende der Standardgarantie ändert?
- Werden verschiedene Deckungsstufen (nur Antrieb, umfassend, individuell) vorgestellt und erklärt, wo verfügbar, damit der Kunde die passende Stufe für Nutzung und Risikobereitschaft wählen kann?
Preis und Ausschlüsse
- Werden die Gesamtkosten der Garantieverlängerung klar genannt, ob als Einmalzahlung oder in der Finanzierung, bevor der Kunde entscheiden soll?
- Werden die Ausschlüsse klar und konkret genannt, mit nicht gedeckten Teilen und Schadensarten, statt nur auf eine Police zu verweisen, die der Kunde beim Kauf kaum lesen wird?
- Wird dem Kunden ein Wertvergleich angeboten, z. B. durchschnittliche Kosten einer häufigen gedeckten Reparatur im Vergleich zur Gesamtprämie, damit er beurteilen kann, ob sich die Deckung für seine Nutzung lohnt?
- Wird jede Selbstbeteiligung nach der Police beim Verkauf klar genannt, sodass der Kunde seine eigenen Kosten im Schadenfall kennt?
Zustimmung des Kunden und Aktivierung der Police
- Wird eine schriftliche Zustimmung des Kunden speziell für die Garantieverlängerung eingeholt, getrennt von anderen Produkten oder der Finanzierung, mit Bestätigung, dass er sie gewählt und die Bedingungen verstanden hat?
- Wird die Garantieverlängerung am Verkaufstag im System des Anbieters aktiviert, sodass der Schutz ohne Lücke ab dem Kaufdatum beginnt?
- Wird der Kunde über die Widerrufsfrist (wo nach örtlichem Verbraucherschutzrecht zutreffend) und den Weg zum Widerruf informiert, falls er es sich anders überlegt?
Übergabe der Unterlagen und Steuerung
- Wird dem Kunden das Zertifikat oder die Garantieurkunde beim Verkauf übergeben, nicht später zugeschickt, mit Laufzeit, Umfang und Kontaktdaten für Schadenfälle?
- Wird dem Kunden gezeigt, wie er einen Schaden aus der Garantieverlängerung meldet: wen er anruft, welche Angaben er braucht und was nach der Meldung passiert?
- Wird der Verkauf der Garantieverlängerung im CRM und DMS beim Fahrzeug- und Kundendatensatz erfasst, sodass die Serviceberatung den Deckungsstatus bei jedem künftigen Besuch sieht?
- Werden Hinweise auf Fehlverkäufe oder Beschwerden bei Garantieverlängerungen überwacht, einschließlich Widerrufsquote in der Widerrufsfrist und Ablehnungsquote bei Anträgen, mit Prüfung der Muster auf Folgen für Schulung und Prozess?
So wird sie durchgeführt
So funktioniert die Bewertung
Tragen Sie vor dem Besuch den Händler oder Betrieb, den Auditor, das Datum und den Auditzyklus ein. Bewerten Sie dann jeden der 15 Prüfpunkte mit 1 bis 5 nach dem, was Sie an diesem Tag sehen, nicht nach dem, was der Händler oder Betrieb anstrebt, und addieren Sie die Punkte zu einem Wert von 75.
- 1 Nicht vorhanden
- 2 Ansatzweise
- 3 Definiert
- 4 Gesteuert
- 5 Vollständig verankert
- Grün 60 bis 75 · 80 bis 100 % Konform. Standard halten.
- Gelb 38 bis 59 · 50 bis 79 % Verbesserung nötig: ein strukturierter Maßnahmenplan innerhalb von 30 Tagen.
- Rot0 bis 37 · unter 50 %Vorrangiges Eingreifen, eskaliert an die regionale Leitung.
Dann jede Lücke schließen
Jede Lücke kommt in den Maßnahmen-Tracker und durchläuft vier Stufen, bis der Auditor sie schließt.
- 1 Offen Verantwortliche Person und Abschlussdatum festgelegt
- 2 In Bearbeitung Arbeiten laufen, Nachweise gesammelt
- 3 Abgeschlossen Nachweis zur Prüfung eingereicht
- 4 Freigegeben Vom Auditor geprüft und abgeschlossen
Fragen zu dieser Checkliste
Warum den Verkauf von Garantieverlängerungen auditieren?
Um sicherzustellen, dass berechtigten Kunden der Schutz einheitlich angeboten wird und jeder Verkauf korrekt erklärt, vereinbart und aktiviert ist. Fehlverkäufe erzeugen Beschwerden und Ansprüche, die später abgelehnt werden. Die Checkliste betrachtet beide Seiten: ob das Angebot gemacht wird und ob Leistungsumfang, Gesamtkosten, Ausschlüsse, Selbstbeteiligung und Widerrufsrechte klar waren, bevor der Kunde entschieden hat.
Wo läuft der Verkauf von Garantieverlängerungen am häufigsten schief?
In zwei Momenten: beim Erklären der Ausschlüsse und beim Erfassen der Zustimmung. Kunden, die später feststellen, dass ein Bauteil ausgeschlossen ist, fühlen sich oft getäuscht, und Kunden, die sich nicht erinnern, einem monatlich bezahlten Produkt zugestimmt zu haben, werden zum Beschwerderisiko. Die Checkliste verlangt, Ausschlüsse konkret zu nennen, nicht nur auf die Police zu verweisen, und eine schriftliche Zustimmung getrennt von einer Zustimmung zur Finanzierung.
Wer sollte die Checkliste für Garantieverlängerungen durchführen?
Eine Verkaufs- oder Geschäftsleitung oder ein Auditor, der abgeschlossene Verkaufsakten prüft und, wo möglich, einen Verkauf beobachtet. Die Verkaufsakte zeigt Berechtigung, Zustimmung, Aktivierungsdatum und das übergebene Policenzertifikat; die Beobachtung zeigt, wie Leistungsumfang und Ausschlüsse erklärt wurden. Der Auditor sollte außerdem CRM und DMS prüfen, damit die Serviceberatung den Garantiestatus bei jedem späteren Besuch sieht.
Welche Nachweise sollten für jeden Verkauf einer Garantieverlängerung aufbewahrt werden?
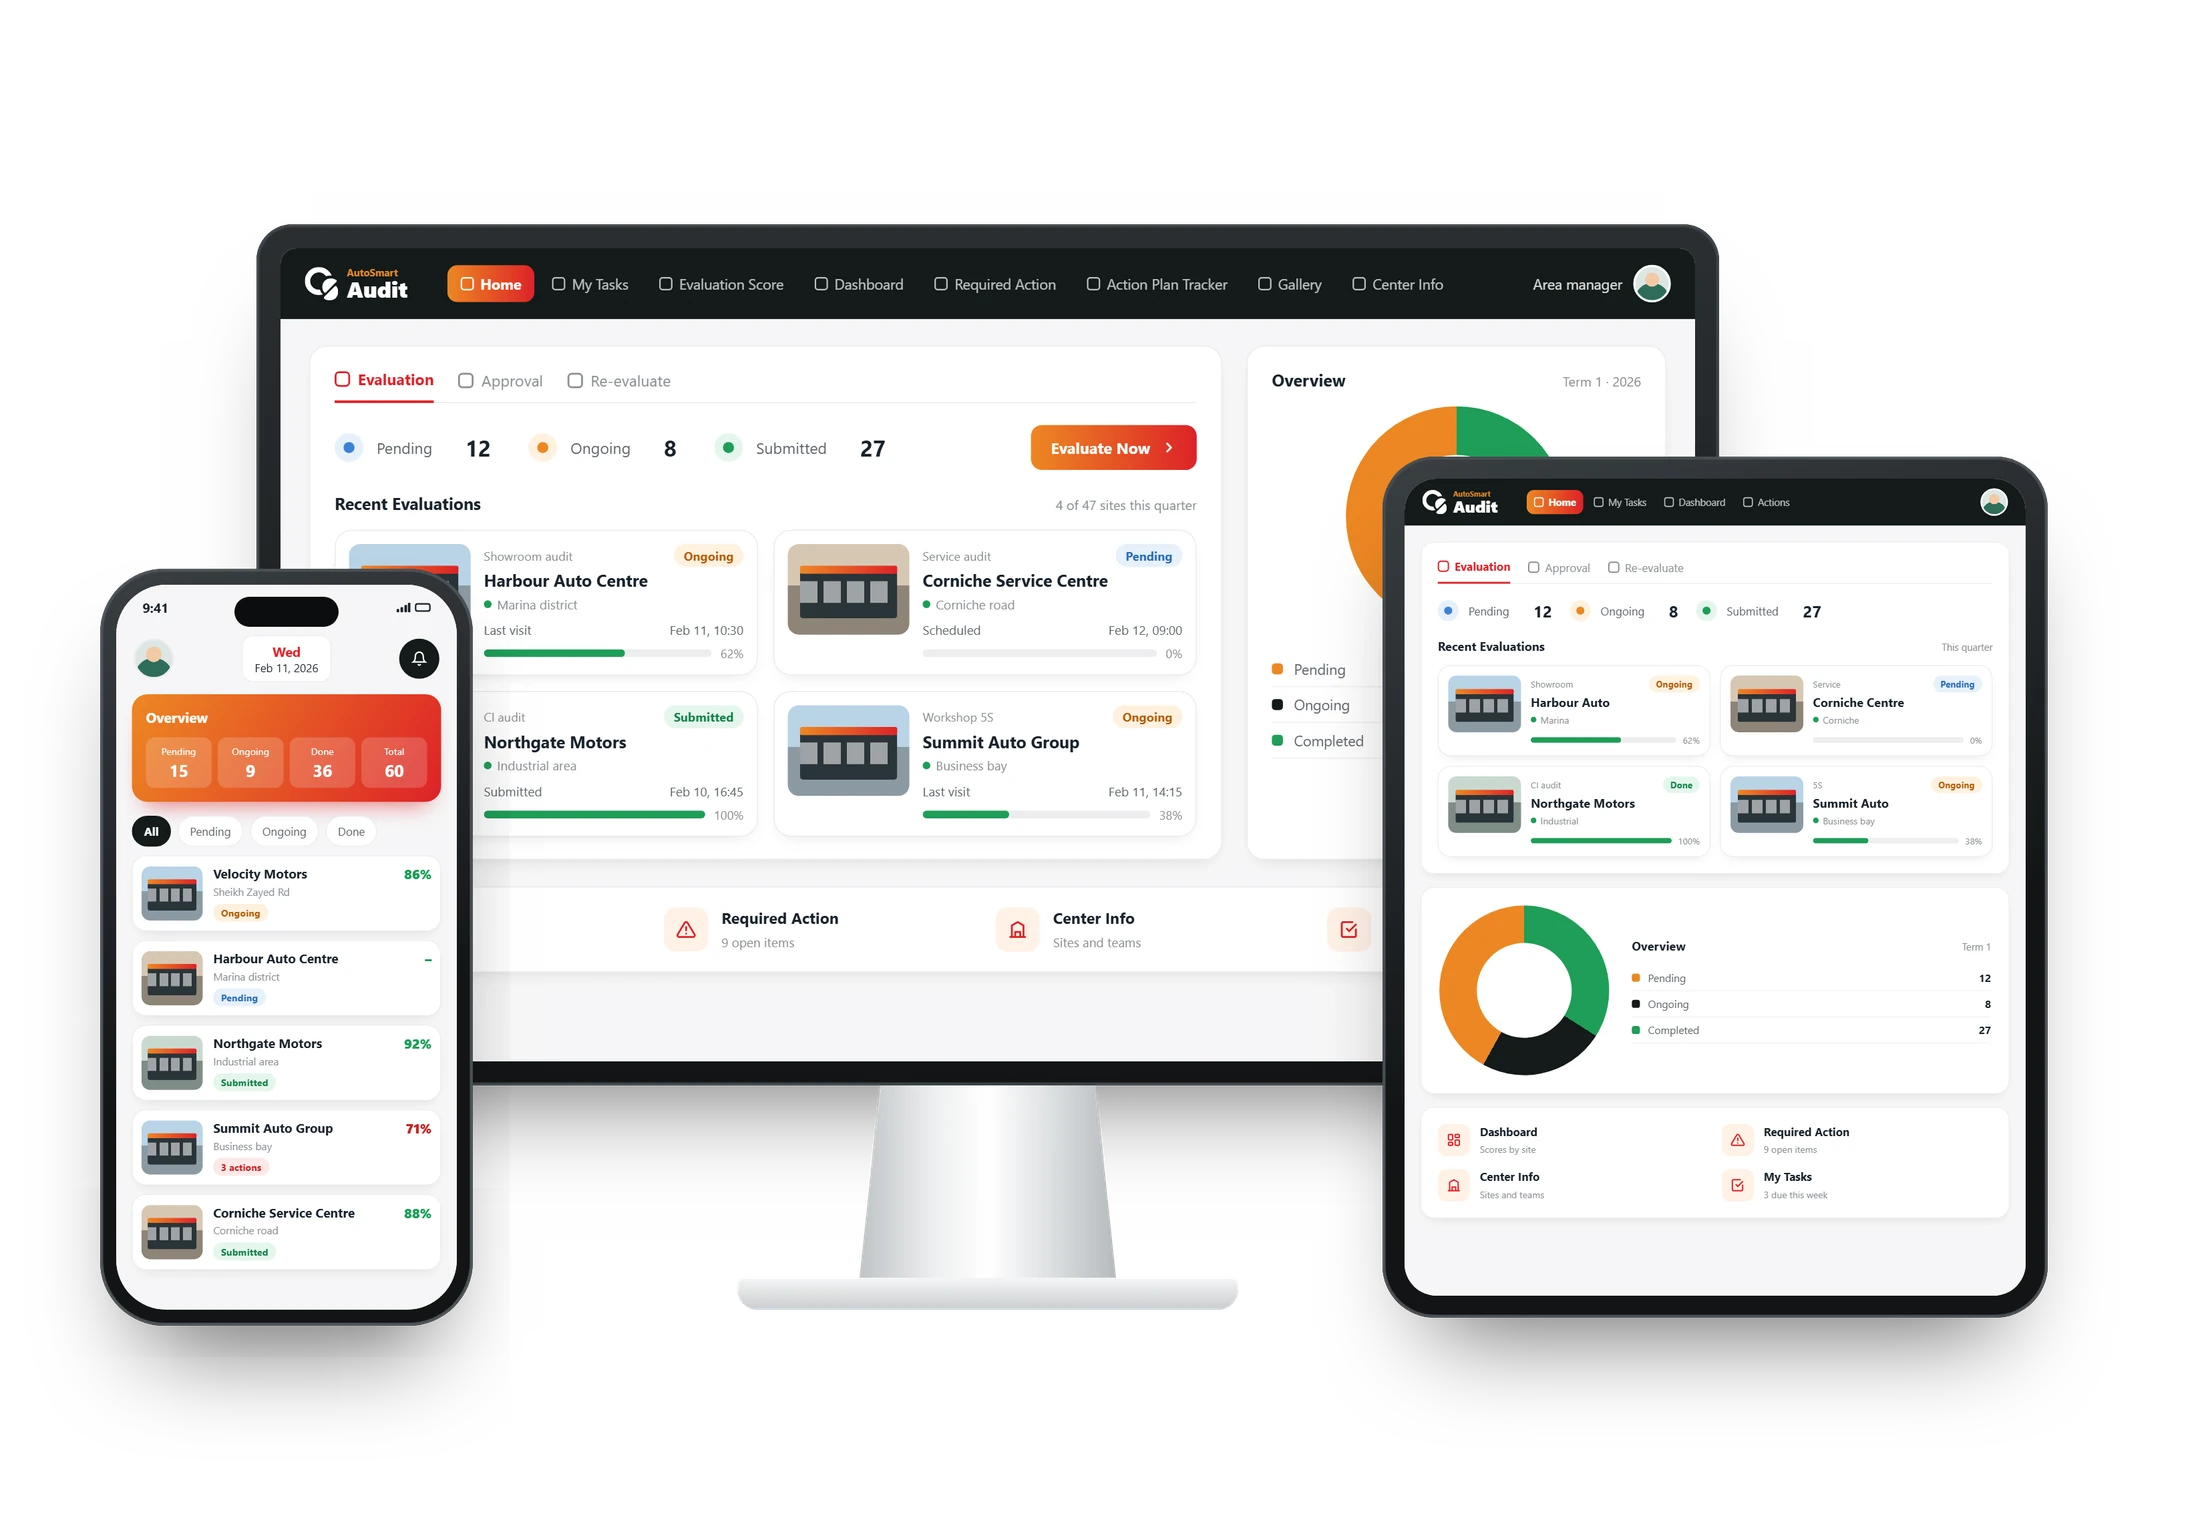
Die Prüfung der Berechtigung, die eigenständige schriftliche Zustimmung des Kunden zur Garantieverlängerung, den Nachweis, dass die Police am Verkaufstag im System des Anbieters aktiviert wurde, und eine Kopie des Zertifikats, das dem Kunden übergeben wurde. Halten Sie fest, dass Widerrufsfrist und Ablauf bei Ansprüchen erklärt wurden. In AutoSmart Audit lassen sich diese Dokumente als PDF oder Foto an jeden Prüfpunkt hängen.
Wie funktionieren Punktzahlen und Stufen beim Verkauf von Garantieverlängerungen?
Jeder der 15 Prüfpunkte wird von 1 bis 5 bewertet und zu einer Summe von 75 addiert. Grün, 60 bis 75, bedeutet konform; Gelb, 38 bis 59, braucht einen strukturierten Maßnahmenplan innerhalb von 30 Tagen; Rot, 37 oder weniger, wird an die regionale Leitung eskaliert. Verfolgen Sie zwischen den Audits Kündigungen in der Widerrufsfrist und abgelehnte Ansprüche, denn die Checkliste wertet sie als Zeichen möglicher Fehlverkäufe.