Las fugas de garantía no aparecen como partida en ningún lugar. No son una cifra que el equipo de finanzas pueda señalar directamente, y precisamente por eso es fácil subestimarlas. Son la diferencia entre lo que un fabricante (OEM) debería pagar en reclamaciones de garantía y lo que paga realmente: tiempo de mano de obra inflado, repuestos que no hacía falta cambiar, reparaciones repetidas facturadas como problemas nuevos, reclamaciones aprobadas ligeramente fuera de la política porque nadie detectó la desviación. Nada de ello parece grave por separado. Todo ello suma.
Por qué las fugas son difíciles de ver
La mayoría de los presupuestos de garantía se elaboran y se siguen frente al total de reclamaciones pagadas, no frente a las reclamaciones que deberían haberse pagado. Esa distinción importa más de lo que parece. Un equipo de garantía puede cumplir todos los plazos de reporte, cerrar cada reclamación a tiempo y aun así gestionar un presupuesto que, sin que se note, es mayor de lo necesario, porque el proceso mide el volumen procesado, no la exactitud.
Las fugas agravan esto porque están repartidas. Rara vez un solo concesionario es responsable de la mayor parte. Son pequeños excesos constantes repartidos por una red (unos minutos de mano de obra de más aquí, una asignación de repuestos algo generosa allá) que por separado parecen una variación normal y en conjunto no parecen nada, hasta que alguien los suma a lo largo de un año.
De dónde vienen realmente las fugas
Inflado del tiempo de mano de obra. Reparaciones facturadas ligeramente por encima del tiempo estándar de operación, con la constancia suficiente para no ser ruido, pero sin ser lo bastante evidentes como para marcarlas en una sola orden de trabajo.
Sustitución innecesaria de repuestos. Repuestos cambiados y facturados cuando una reparación, un paso de diagnóstico o un ajuste habrían resuelto el problema: a veces por comodidad del concesionario, a veces por un error de diagnóstico real.
Reparaciones repetidas facturadas como nuevas. Un vehículo que vuelve por la misma falla, registrado cada vez con una queja distinta para evitar el escrutinio que atraería un retorno.
Reclamaciones aprobadas fuera de la política, en volumen. Excepciones individuales que tienen sentido de forma aislada pero que, revisadas en conjunto, representan una política que el fabricante nunca pretendió aplicar.
Reclamaciones que debieron rechazarse pero no se detectaron a tiempo. No es fraude, sino una capacidad de revisión inferior al volumen de reclamaciones, que deja pasar cosas que una revisión más lenta y completa habría detenido.
Por qué es un problema estructural, no de personas
Es tentador plantear las fugas como un problema de comportamiento de los concesionarios, y a veces lo son. Pero la mayor parte no es intencionada: es lo que ocurre cuando la capacidad de revisión no crece al ritmo del volumen de reclamaciones. Un equipo de garantía que muestrea del 10 al 15 % de las reclamaciones no está fallando en su trabajo; está operando dentro de los límites de un proceso manual aplicado a un volumen que nunca se diseñó para cubrir por completo. En ese contexto, las fugas son menos un problema de comportamiento y más una brecha de cobertura con un costo asociado.
Cómo las auditorías cierran realmente la brecha
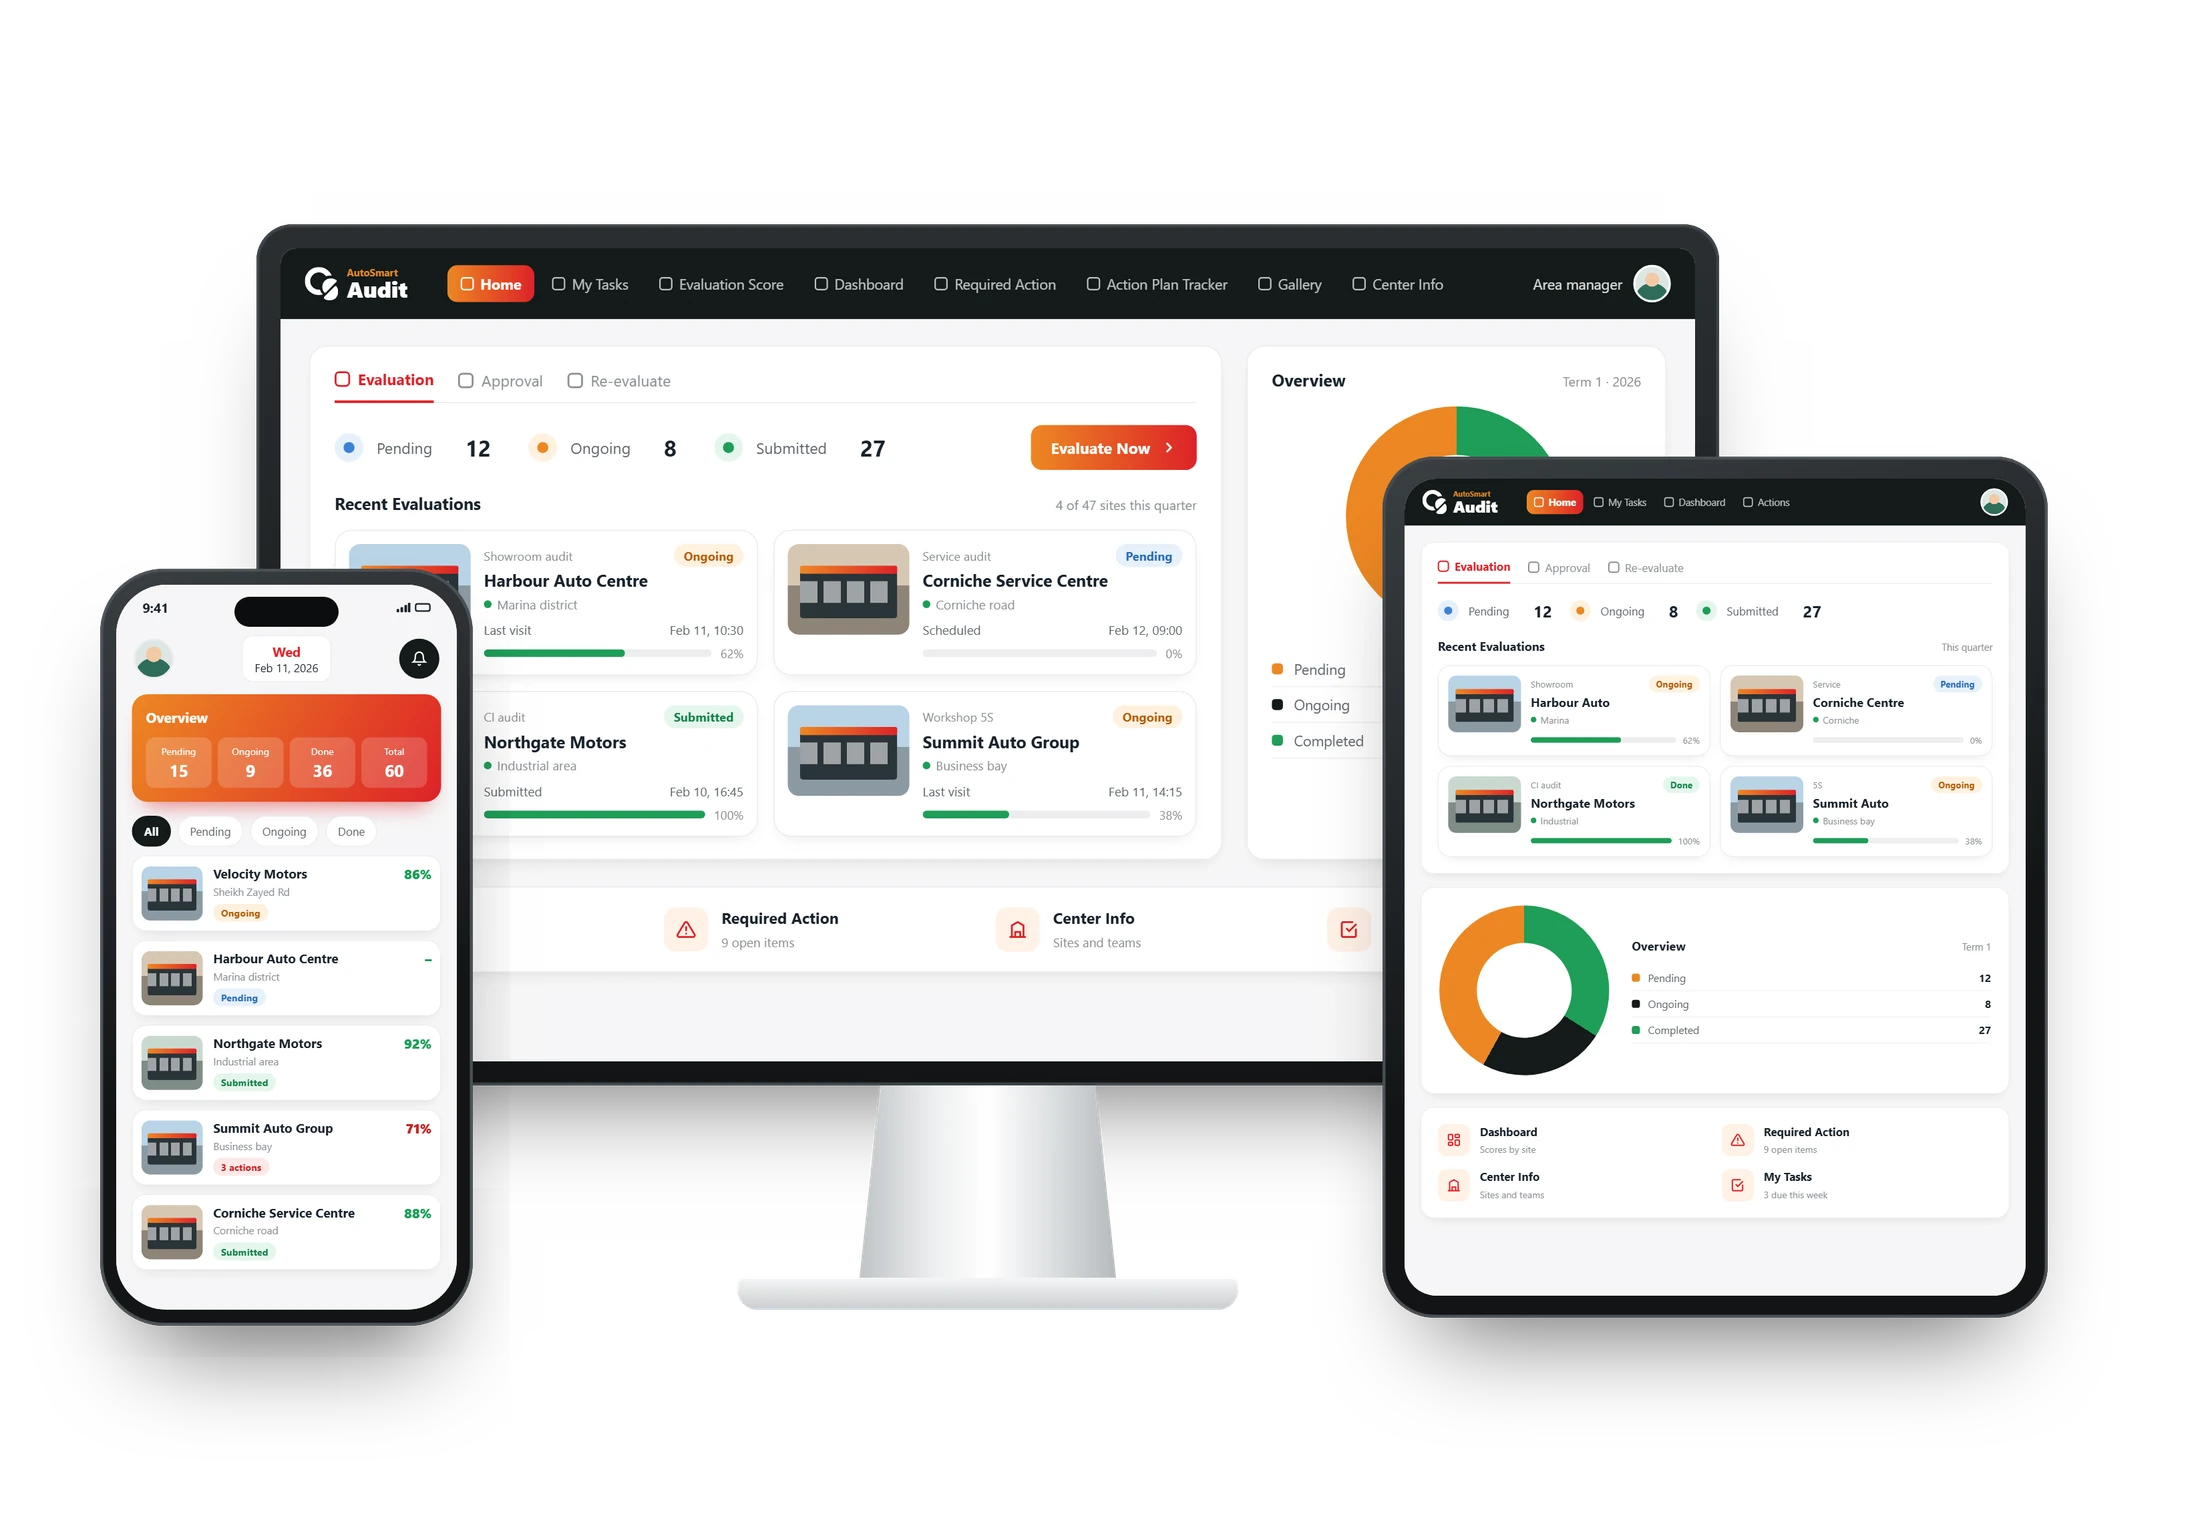
Las auditorías de garantía cierran las fugas no detectando cada caso individual a posteriori, sino cambiando lo que se revisa antes de pagar una reclamación:
- Cruce de órdenes de trabajo antes de aprobar la reclamación: detectar discrepancias de tiempo de mano de obra y de repuestos en el momento del envío, no meses después.
- Seguimiento de la recurrencia: sacar a la luz reparaciones repetidas y patrones de deriva que una revisión de reclamaciones una a una nunca vería.
- Primera evaluación con cobertura total: ir más allá del muestreo para que las fugas no se detecten solo en la parte que por casualidad se revisó.
- Escalamiento según la gravedad: dirigir la atención manual hacia las reclamaciones con más probabilidades de representar fugas reales, en lugar de repartir el esfuerzo de revisión por igual.
- Visibilidad de patrones en toda la red: comprobar si un patrón de fugas de un concesionario aparece en otros, en lugar de tratar cada hallazgo como aislado.
Cómo es, en la práctica, cerrar la brecha
El valor de un proceso de auditoría sólido no es una gran recuperación puntual: es una base más baja de cara al futuro. Una vez que el tiempo de mano de obra, el uso de repuestos y las reparaciones repetidas se revisan de forma constante, los pequeños excesos que antes se colaban dejan de acumularse. El ahorro se nota menos como una recuperación espectacular y más como un presupuesto de garantía que, año tras año, simplemente crece más despacio de lo que lo habría hecho.