 Guías de AutoSmart
Qué abarca esta guía
En el Reino Unido, el departamento de financiación es la mayor exposición regulatoria de un concesionario. La comisión discrecional se prohibió en enero de 2021, el Consumer Duty entró en vigor en julio de 2023 y el plan de compensación por financiación de vehículos (marzo de 2026) abarca unos 12,1 millones de contratos gestionados a través de concesionarios. Cada operación de financiación deja un registro.
Esta guía abarca 7 estándares con 21 puntos de control para concesionarios que actúan como intermediarios de crédito: autorización de la FCA, comisiones y vínculos con entidades financieras, valor justo, asequibilidad y solicitudes exactas, publicidad de financiación, clientes vulnerables y quejas.
Los 7 estándares de financiación de vehículos
Abra un estándar para ver la ley que lo respalda, qué se revisa, cuánto puede costar y las evidencias. Los plazos ideales de corrección se cuentan desde el envío de la auditoría.
FCA-01Autorización de la FCA para la intermediación crediticiaInmediato
- La ley
- Financial Services and Markets Act 2000 · Consumer Credit Act 1974 · FCA Handbook · FSMA, secciones 19 y 23: prohibición general · la intermediación crediticia es una actividad regulada (RAO, art. 36A)
- Qué revisamos
- El concesionario solo presenta clientes a la financiación de vehículos mientras tiene autorización de la FCA para la intermediación crediticia, o como representante designado (appointed representative) de una empresa que la tiene, y el Registro muestra la entidad y los nombres comerciales correctos.
- Cuánto puede costar
- Intermediación crediticia no autorizada: hasta 2 años de prisión, y los clientes pueden llegar a desvincularse de los contratos que usted gestionó.
- Evidencia
- Captura de pantalla del Registro + contrato de representante designado
FCA-02Comisiones y vínculos con entidades financieras divulgadosInmediato
- La ley
- Financial Services and Markets Act 2000 · Consumer Credit Act 1974 · FCA Handbook · CONC 4.5.3R: divulgación de comisiones · CCA, sección 140A: relaciones abusivas · comisión discrecional prohibida desde ene. 2021
- Qué revisamos
- Antes de comprometerse, se informa a los clientes de que el concesionario recibe una comisión, de cómo funciona y de su importe aproximado, y de si el concesionario tiene algún vínculo o acuerdo preferente con la entidad financiera.
- Cuánto puede costar
- Una sola comisión no divulgada da pie a una reclamación. Un grupo de concesionarios que cierra 5000 operaciones de financiación al año con la media de 829 £ se enfrenta a más de 4 M£ al año en posibles compensaciones.
- Evidencia
- 10 expedientes de venta + plantilla de divulgación
FCA-03Consumer Duty: valor justo30 días
- La ley
- Financial Services and Markets Act 2000 · Consumer Credit Act 1974 · FCA Handbook · PRIN 2A Consumer Duty (en vigor desde el 31 jul. 2023): resultado de precio y valor, resultado de productos y servicios
- Qué revisamos
- La financiación, el GAP, la protección de pintura y otros productos adicionales que se venden con un vehículo ofrecen un valor justo, se venden a los clientes a los que les convienen y el concesionario puede demostrarlo con evidencias.
- Cuánto puede costar
- Los productos adicionales de poco valor en cada operación se convierten en compensaciones para cada cliente, además de una multa calculada sobre los ingresos obtenidos.
- Evidencia
- Evaluaciones + informe de gestión (MI)
FCA-04Asequibilidad y solicitudes exactasInmediato
- La ley
- Financial Services and Markets Act 2000 · Consumer Credit Act 1974 · FCA Handbook · CONC 5: préstamo responsable · CONC 3 y 4: conducta de los intermediarios de crédito
- Qué revisamos
- Las solicitudes de financiación se completan con exactitud con los ingresos y gastos reales del cliente, nunca inflados para conseguir una aprobación, y el cliente entiende lo que firma.
- Cuánto puede costar
- Las solicitudes infladas implican exposición al fraude, la pérdida de los paneles de entidades financieras y compensaciones para cada cliente al que se haya concedido un crédito inasequible.
- Evidencia
- Registro de auditoría de solicitudes
FCA-05Publicidad de financiación conforme72 horas
- La ley
- Financial Services and Markets Act 2000 · Consumer Credit Act 1974 · FCA Handbook · CONC 3: promociones financieras · Consumer Credit (Advertisements) Regulations 2010
- Qué revisamos
- Todo anuncio de financiación (sitio web, parabrisas, redes sociales, anuncios en portales) es claro, justo y no engañoso, y muestra un ejemplo representativo con la TAE cuando es obligatorio.
- Cuánto puede costar
- Una promoción no conforme es una infracción ante la FCA y un anuncio engañoso según la normativa de consumo, con dos reguladores interesados a la vez.
- Evidencia
- Capturas de pantalla + registro de aprobaciones
FCA-06Clientes vulnerables30 días
- La ley
- Financial Services and Markets Act 2000 · Consumer Credit Act 1974 · FCA Handbook · FCA FG21/1: trato justo a los clientes vulnerables · Consumer Duty: resultados de comprensión y apoyo al consumidor
- Qué revisamos
- El personal sabe detectar señales de vulnerabilidad (dificultades económicas, salud, acontecimientos vitales, poca confianza) y se adapta: más tiempo, explicaciones claras, sin presión y un registro de lo que se hizo.
- Cuánto puede costar
- Un patrón de ventas bajo presión a clientes vulnerables puede acarrear compensaciones, una multa y la pérdida de los paneles de entidades financieras.
- Evidencia
- Capacitación + registro de vulnerabilidad
FCA-07Quejas atendidas a tiempo7 días
- La ley
- Financial Services and Markets Act 2000 · Consumer Credit Act 1974 · FCA Handbook · DISP 1: tramitación de quejas · Financial Ombudsman Service (FOS)
- Qué revisamos
- Las quejas sobre financiación se registran, se acusa recibo con rapidez y se resuelven con una respuesta final en un plazo de 8 semanas, que informa al cliente de su derecho a acudir al Financial Ombudsman.
- Cuánto puede costar
- Cada queja tardía llega al Financial Ombudsman, donde la empresa paga una tarifa por caso tanto si gana como si pierde.
- Evidencia
- Registro de quejas + cartas
Cómo realizar una auditoría de cumplimiento de financiación de vehículos de la FCA, paso a paso
- Confirme qué se aplica. Se aplica a los concesionarios que actúan como intermediarios de crédito; prestar directamente o vender seguros como el GAP conlleva más normas de la FCA.
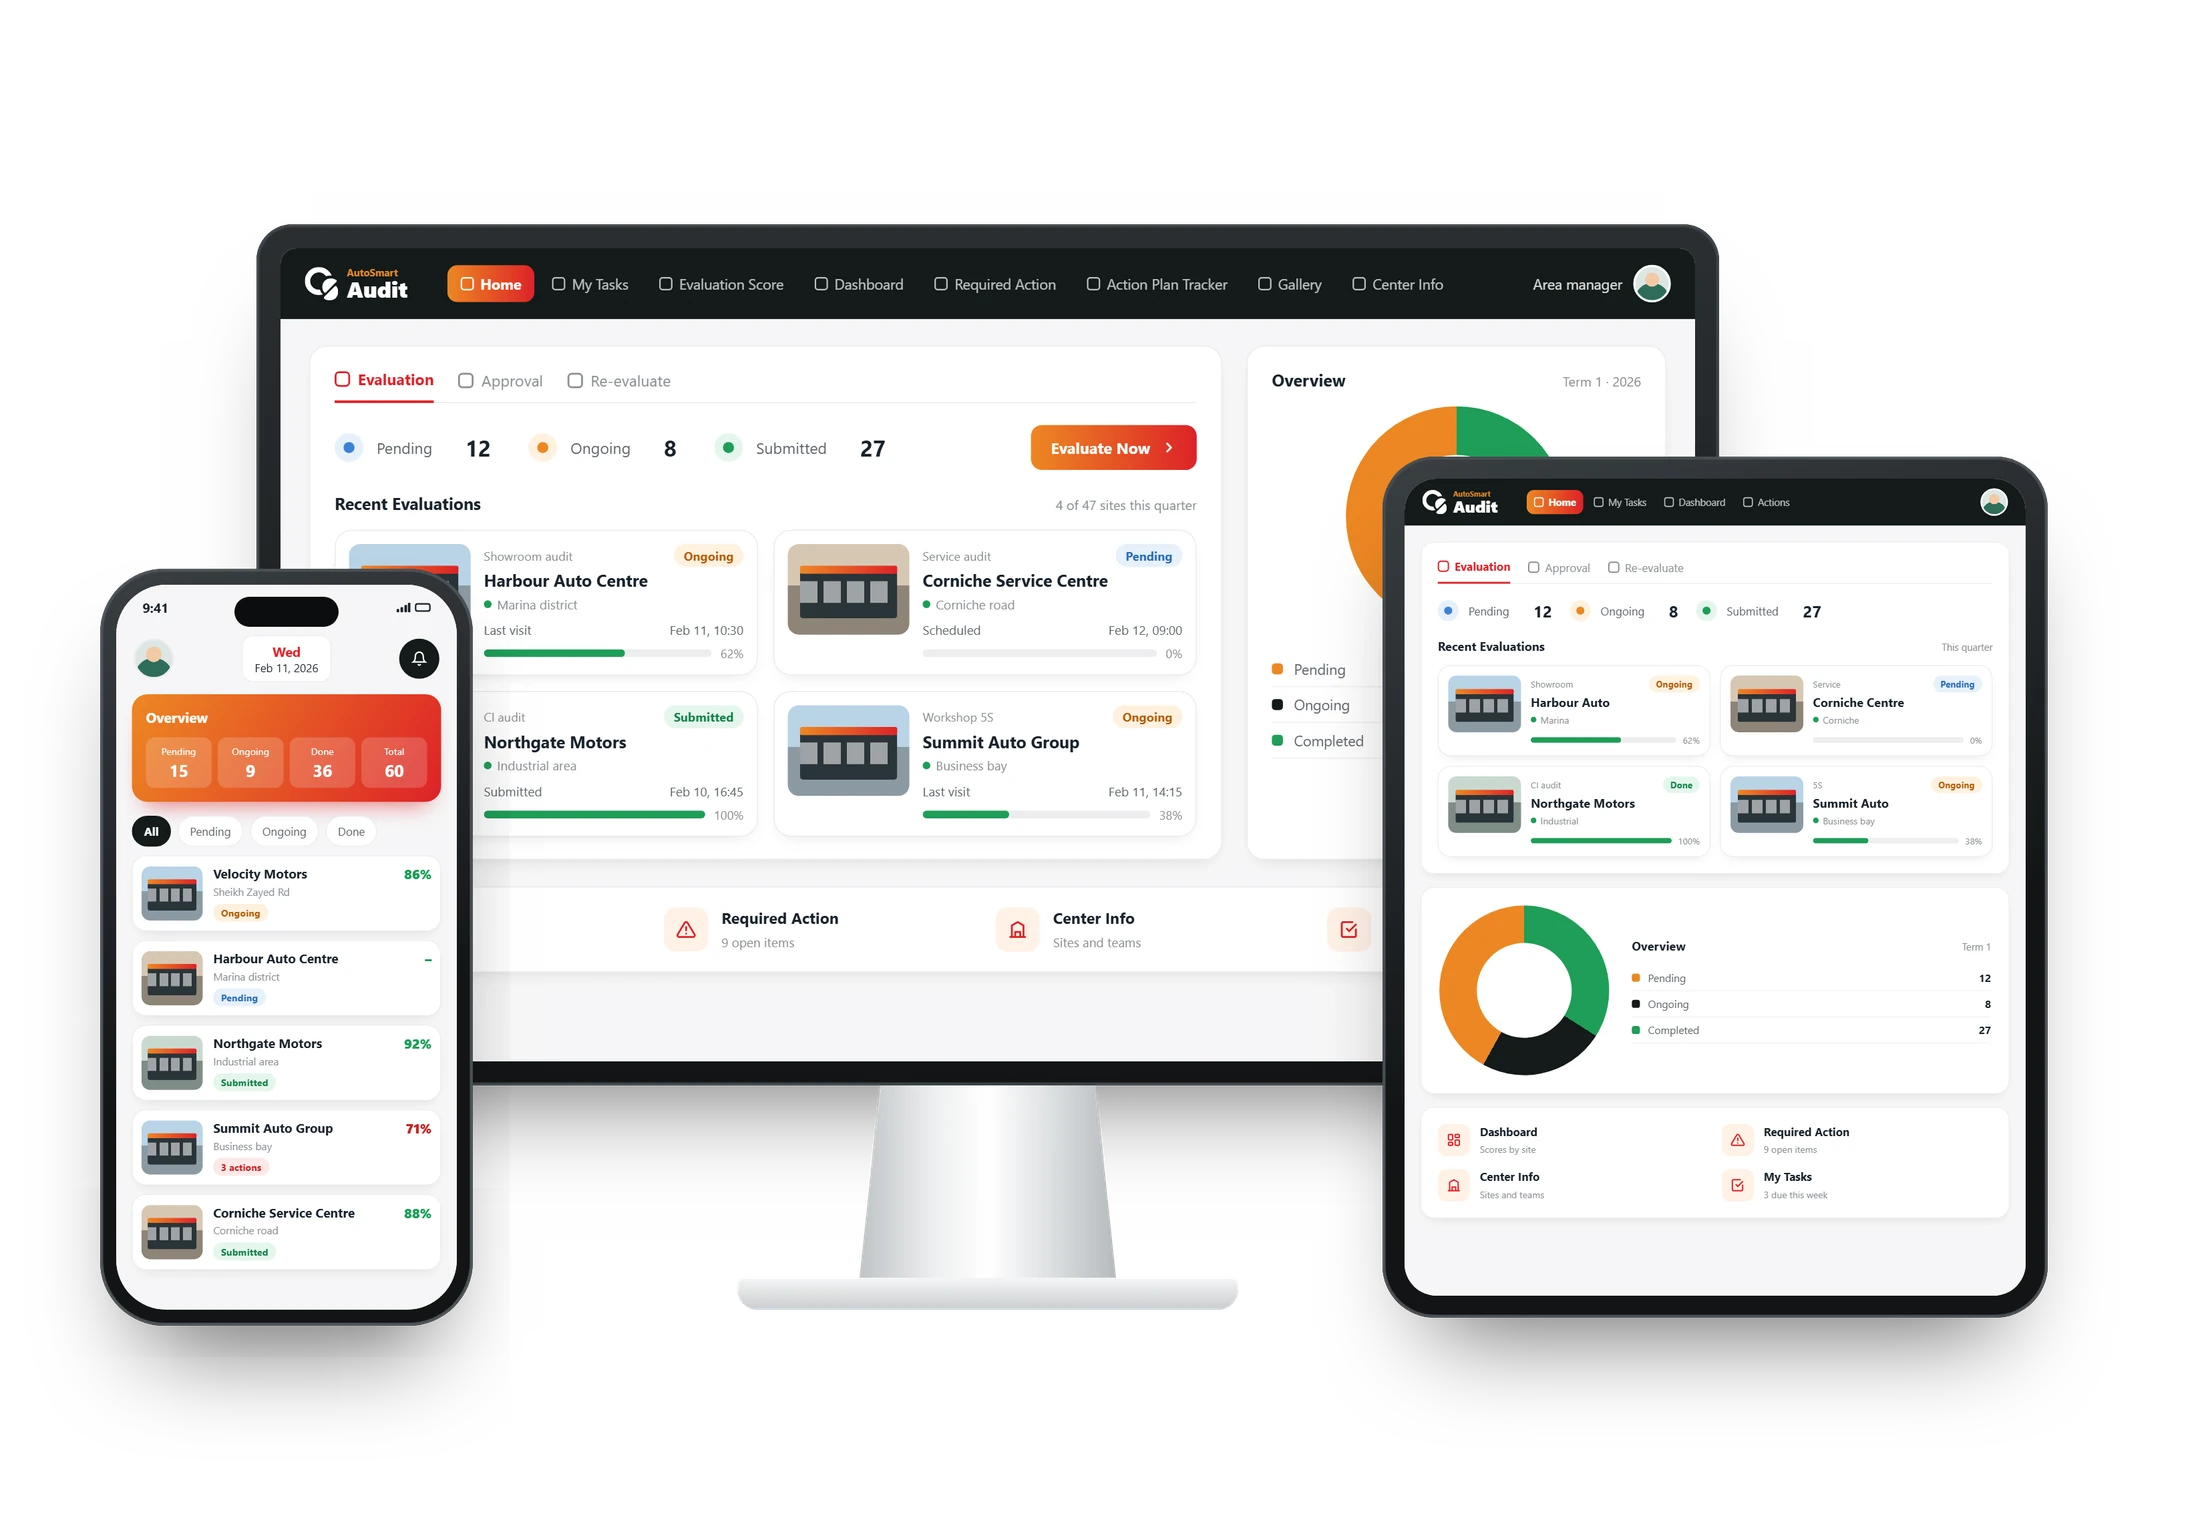
- Recorra el punto de venta, estándar por estándar. Califique cada uno de los 21 puntos de control como Conforme, No conforme o N/A. N/A solo cuando el estándar lo excluya, con el motivo registrado. Tome una muestra de expedientes de financiación y compruebe la divulgación de comisiones, la evidencia de asequibilidad y las cifras de ingresos frente a lo que aportó el cliente.
- Registre la evidencia. Un punto solo es conforme con pruebas registradas en el momento de la auditoría: la inscripción en el registro de la FCA, los documentos de divulgación, los expedientes de venta, la publicidad de financiación y el registro de quejas.
- Asigne a cada no conformidad un responsable y un plazo de corrección. Registre lo que vio y quién se encarga de corregirlo. Cada estándar tiene un plazo ideal de corrección, desde inmediato hasta 30 días, contado desde el envío de la auditoría (vea la tabla anterior).
- Corregir y demostrarlo. El punto de venta corrige la causa y sube la prueba del cierre; el auditor revisa la prueba antes de cerrar el hallazgo.
- Volver a verificar en la próxima auditoría. Confirme que los hallazgos cerrados siguen cerrados y busque la misma no conformidad en sus otros puntos de venta, para que una deficiencia no se repita en toda la red.
Para quién es esta guía
- Gerentes generales de concesionarios
- Responsables de negocio y F&I
- Responsables de cumplimiento
- Auditores
Documento de referencia, no asesoramiento jurídico. Las multas y las normas cambian: consulte el texto vigente con el regulador o con su asesor jurídico antes de actuar.