 Guías de AutoSmart
Qué abarca esta guía
A partir del 1 de enero de 2027, las sociedades que no están en el SII (Suministro Inmediato de Información) deben facturar con software Verifactu. Usar software no conforme cuesta 50 000 € por ejercicio. En el IVA, aplicar un régimen equivocado se sanciona con hasta el 150 % de la cuota, y por encima de 120 000 € de cuota impagada es delito fiscal, con 1 a 5 años de prisión.
Esta guía abarca 6 estándares fiscales para concesionarios, con 13 puntos de control: Verifactu o SII, facturas completas, el régimen especial de los bienes usados (REBU), el impuesto de matriculación por tramo de CO2, las ventas intracomunitarias y los registros del SII enviados a tiempo. El PDF de la guía está en español.
Los 6 estándares fiscales
Abra un estándar para ver la ley que lo respalda, qué se revisa, cuánto puede costar y las evidencias. Los plazos ideales de corrección se cuentan desde el envío de la auditoría.
FIS-01Verifactu o SII30 días
- La ley
- Ley 58/2003, General Tributaria · Ley 37/1992, del IVA · RD 1007/2023: sistemas informáticos de facturación (Verifactu) · SII
- Qué revisamos
- Las sociedades en el SII (más de 6 millones de euros) envían sus registros en un plazo de 4 días. Las demás usan software de facturación certificado para Verifactu desde el 1.1.2027.
- Cuánto puede costar
- 50 000 € por ejercicio.
- Evidencia
- Declaración responsable del proveedor
FIS-02Facturas completas7 días
- La ley
- Ley 58/2003, General Tributaria · Ley 37/1992, del IVA · Real Decreto 1619/2012: obligaciones de facturación
- Qué revisamos
- Cada factura incluye todos los datos (NIF, VIN, base imponible, tipo, cuota), y las correcciones se hacen con una factura rectificativa, nunca borrando.
- Cuánto puede costar
- Multa del 1 % del importe de las facturas incorrectas.
- Evidencia
- Facturas
FIS-03REBU bien aplicado30 días
- La ley
- Ley 58/2003, General Tributaria · Ley 37/1992, del IVA · LIVA, arts. 135 a 139: régimen especial de los bienes usados (REBU)
- Qué revisamos
- El REBU solo se aplica a vehículos comprados a particulares o a otros concesionarios que aplican el REBU. Si el vehículo se compró con IVA deducible, se factura con IVA general.
- Cuánto puede costar
- La cuota, los intereses y una multa del 50 al 150 %.
- Evidencia
- Facturas de compra
FIS-04Impuesto de matriculación7 días
- La ley
- Ley 58/2003, General Tributaria · Ley 37/1992, del IVA · Ley 38/1992: impuesto especial sobre determinados medios de transporte (IEDMT)
- Qué revisamos
- Cada matriculación aplica el tramo correcto según las emisiones de CO2 WLTP del vehículo y el impuesto se paga (modelo 576) antes de matricular.
- Cuánto puede costar
- La cuota, los intereses y una multa del 50 al 150 %.
- Evidencia
- Modelos 576
FIS-05Ventas intracomunitarias7 días
- La ley
- Ley 58/2003, General Tributaria · Ley 37/1992, del IVA · LIVA, art. 25: entregas intracomunitarias exentas · prueba del transporte
- Qué revisamos
- Las ventas exentas a otros países de la UE tienen el NIF-IVA del comprador validado en VIES y la prueba de que el vehículo salió de España. Se aplica a los concesionarios que venden vehículos a clientes de otros países de la UE.
- Cuánto puede costar
- Se reclama el IVA, con intereses y multa.
- Evidencia
- VIES + CMR
FIS-06SII a tiempo72 horas
- La ley
- Ley 58/2003, General Tributaria · Ley 37/1992, del IVA · RIVA, art. 62.6: Suministro Inmediato de Información (facturación de más de 6 millones de euros)
- Qué revisamos
- Las sociedades en el SII envían los registros de las facturas emitidas y recibidas en un plazo máximo de 4 días hábiles. Se aplica a las sociedades con una facturación de más de 6 millones de euros o inscritas de forma voluntaria.
- Cuánto puede costar
- El 0,5 % del importe, hasta 6000 € por trimestre.
- Evidencia
- Informe del SII
Cómo realizar una auditoría fiscal, de Verifactu y de IVA en España, paso a paso
- Confirme qué se aplica. Confirme si la sociedad está en el SII (facturación de más de 6 millones de euros) o debe usar Verifactu desde 2027. El País Vasco y Navarra tienen sus propios sistemas (TicketBAI).
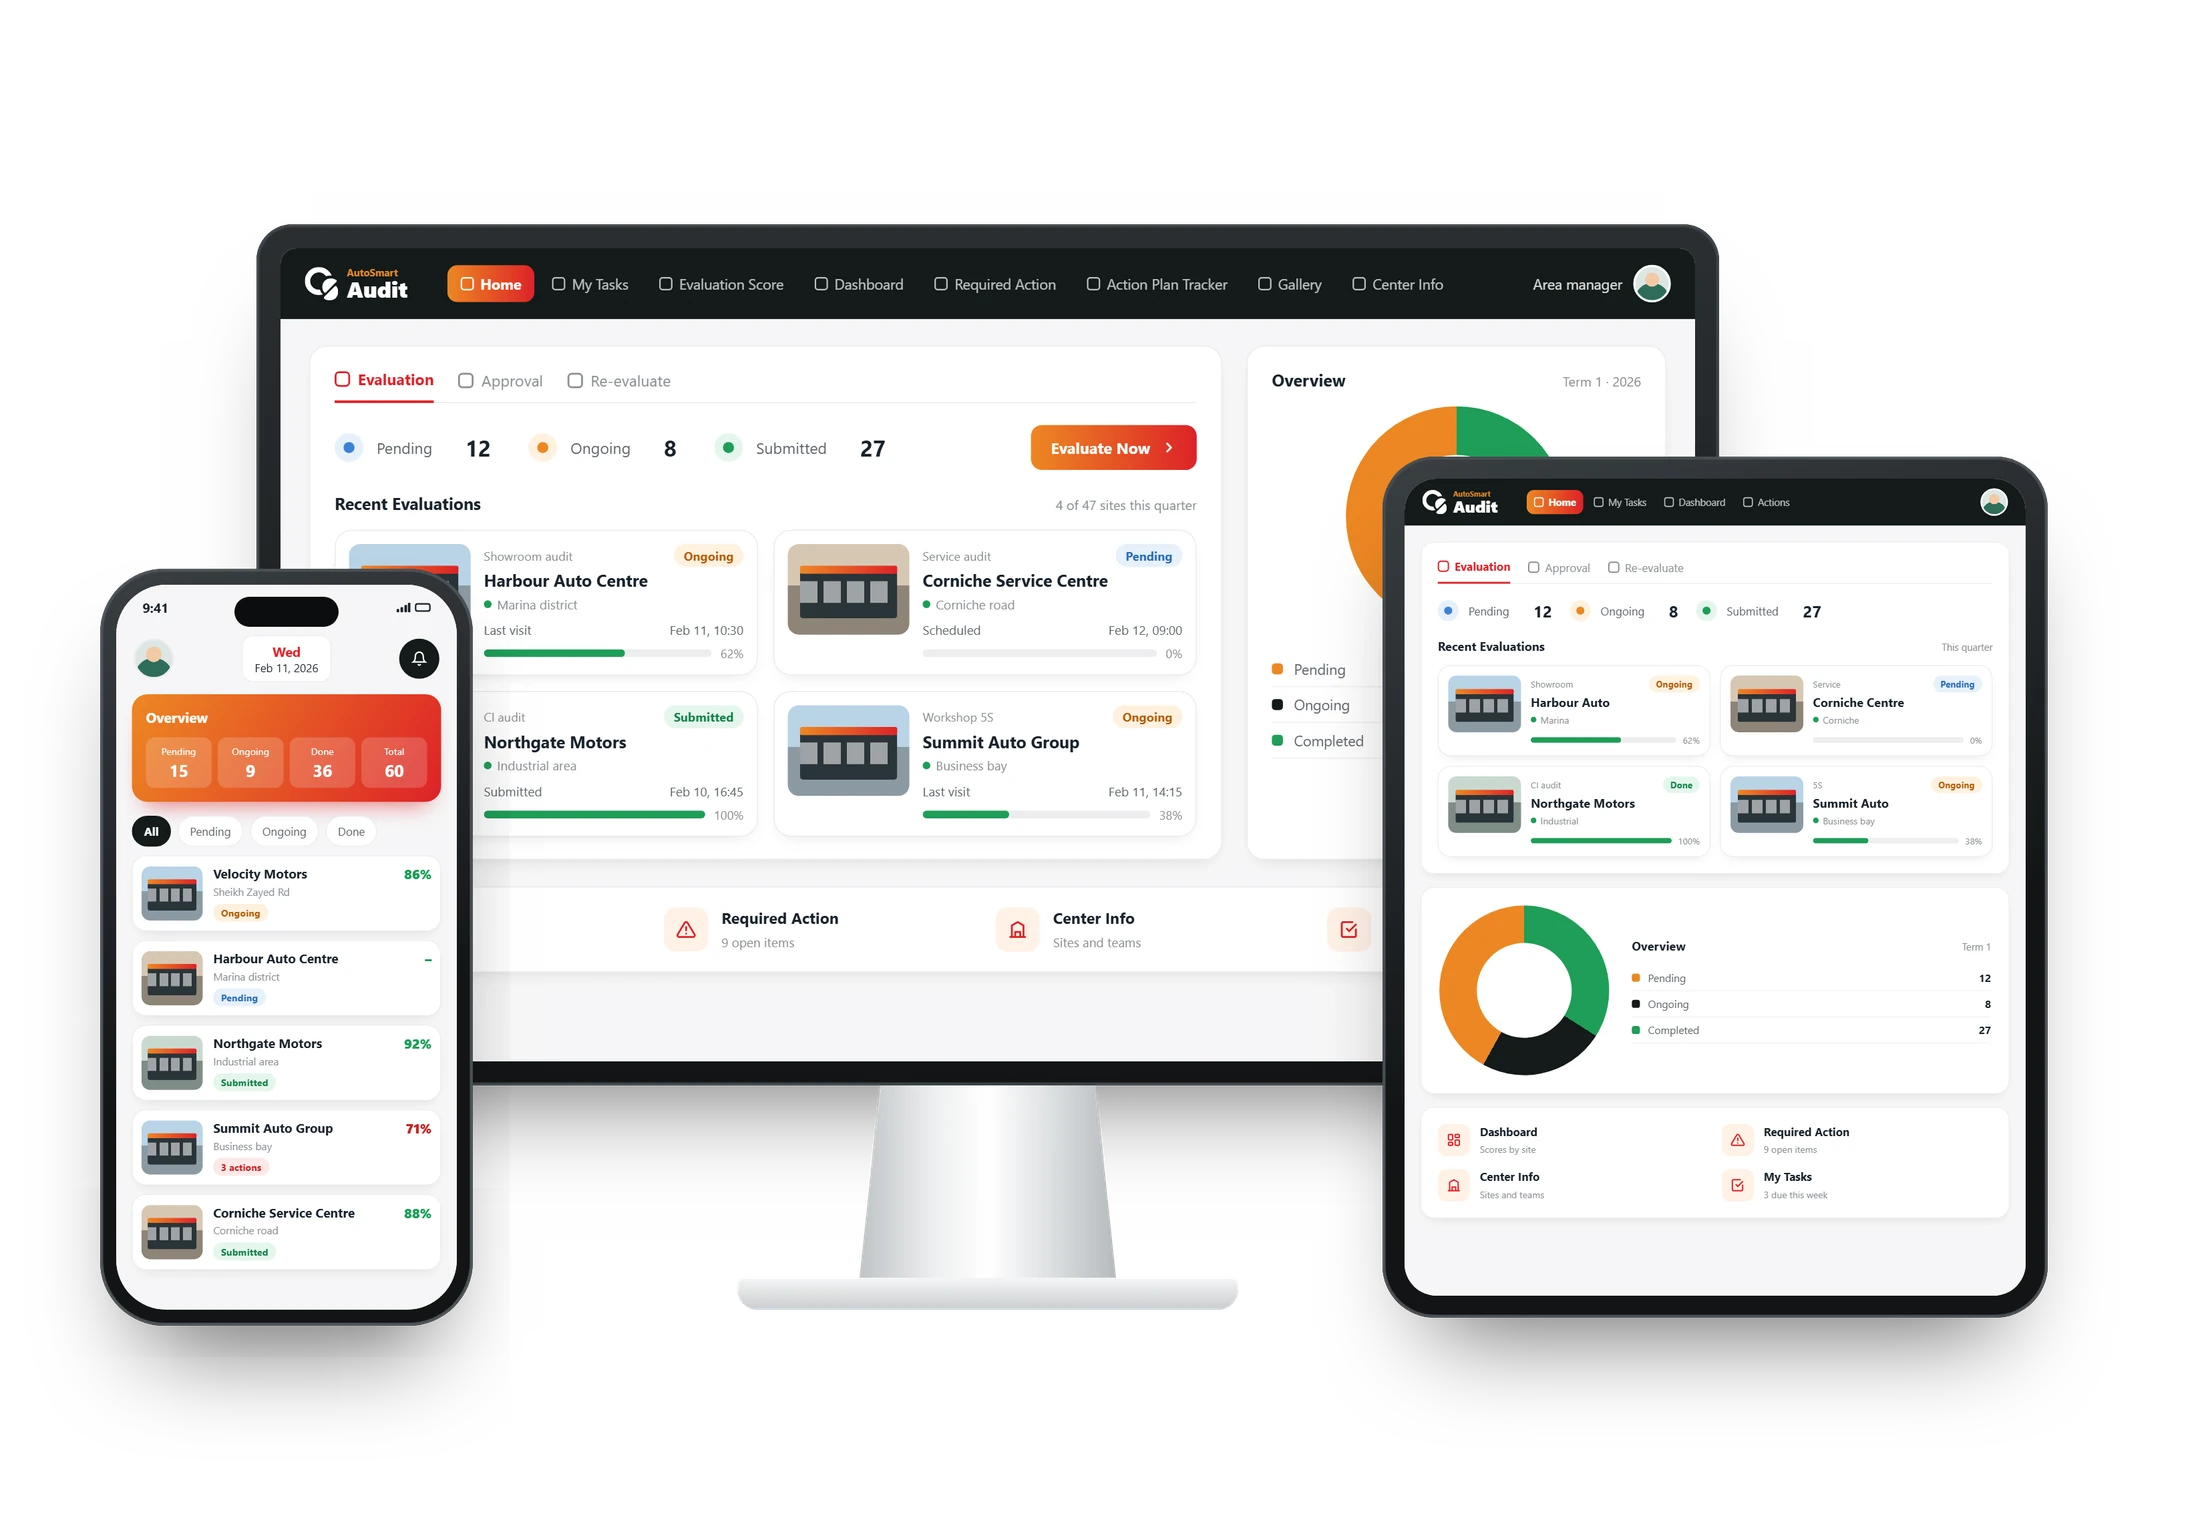
- Recorra el punto de venta, estándar por estándar. Califique cada uno de los 13 puntos de control como Conforme, No conforme o N/A. N/A solo cuando el estándar lo excluya, con el motivo registrado. Pida al proveedor del DMS el certificado de Verifactu y revise 20 facturas, 10 ventas en REBU, 10 declaraciones del impuesto de matriculación (modelo 576), 5 ventas intracomunitarias y el panel del SII.
- Registre la evidencia. Un punto solo es conforme con pruebas registradas en el momento de la auditoría: la declaración responsable del proveedor del software, facturas, facturas de compra de vehículos en REBU, modelos 576, comprobaciones en VIES y documentos de transporte CMR, y el informe del SII.
- Asigne a cada no conformidad un responsable y un plazo de corrección. Registre lo que vio y quién se encarga de corregirlo. Cada estándar tiene un plazo ideal de corrección, de 72 horas a 30 días, contado desde el envío de la auditoría (vea la tabla anterior).
- Corregir y demostrarlo. El punto de venta corrige la causa y sube la prueba del cierre; el auditor revisa la prueba antes de cerrar el hallazgo.
- Volver a verificar en la próxima auditoría. Confirme que los hallazgos cerrados siguen cerrados y busque la misma no conformidad en sus otros puntos de venta, para que una deficiencia no se repita en toda la red.
Para quién es esta guía
- Dirección financiera: controla los sistemas y los regímenes de IVA
- Administración: emite y registra las facturas
- Auditores: revisan facturas, REBU y declaraciones
Documento de referencia, no asesoramiento jurídico. Las multas y las normas cambian: consulte el texto vigente con el regulador o con su asesor jurídico antes de actuar.